
Le Livret A classique a un plafond fixé à 22 950 € pour les particuliers, un seuil que beaucoup d’épargnants finissent par atteindre sans avoir envie de placer leur surplus ailleurs. Le CIC propose une réponse à ce problème précis avec le Livret A Sup, un produit qui prolonge la logique du Livret A traditionnel tout en changeant ses règles du jeu une fois le plafond réglementaire dépassé. Concrètement, il s’agit d’un livret d’épargne pouvant accueillir jusqu’à 100 000 € pour un particulier, ou 200 000 € pour une association, avec un fonctionnement à deux vitesses qu’il vaut mieux comprendre avant d’y transférer son épargne.
Comment fonctionne réellement le Livret A Sup CIC
Le Livret A Sup n’est pas un produit totalement à part : il s’agit d’un compte unique qui combine, dans la même enveloppe, un Livret A réglementé et un livret fiscalisé qui prend le relais automatiquement dès que le plafond du premier est atteint. Cette architecture en deux paliers explique la plupart des questions que se posent les épargnants sur son taux et sa fiscalité.
Calculateur de gains Livret A Sup
* Calcul basé sur 22 950 € exonérés et le surplus soumis à la flat tax de 30%.
Le premier palier : votre Livret A classique intégré
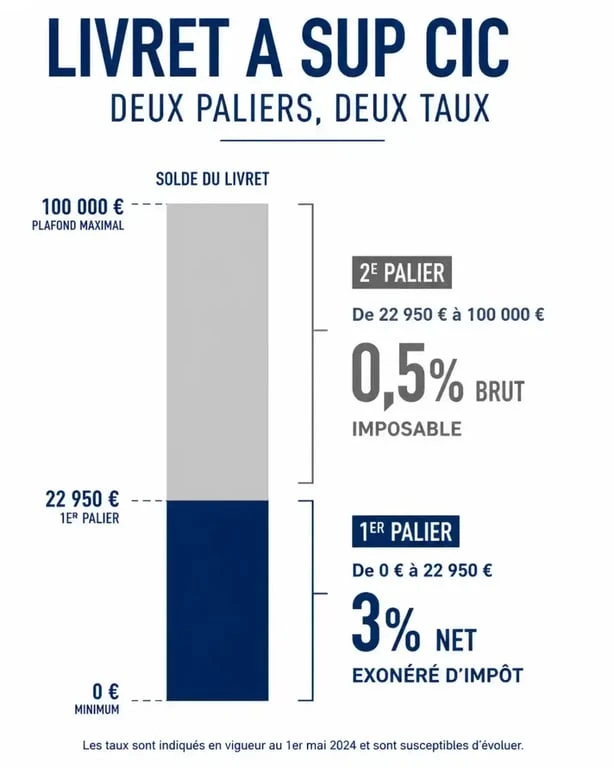
Jusqu’à 22 950 €, le Livret A Sup CIC fonctionne exactement comme un Livret A ordinaire. Les versements et les retraits restent libres, le compte ne doit jamais être débiteur, et les intérêts générés sur cette tranche sont exonérés d’impôt sur le revenu et de prélèvements sociaux, comme pour n’importe quel Livret A détenu dans une autre banque. C’est ce socle réglementé qui rassure les épargnants les plus prudents, puisqu’il conserve toutes les garanties habituelles du produit d’État.
Le second palier : l’enveloppe fiscalisée jusqu’à 100 000 €
Au-delà de 22 950 €, et jusqu’à 100 000 € au total, les sommes basculent sur une partie fiscalisée du livret. Le taux appliqué sur cette tranche supplémentaire chute alors nettement, et les intérêts perçus deviennent imposables, contrairement à ceux générés sur la partie réglementée. Ce changement de régime, souvent mal anticipé, fait toute la différence entre un placement perçu comme avantageux et un placement qui déçoit une fois l’avis d’imposition reçu.
Plafond, taux et fiscalité : ce que chaque euro placé vous rapporte
Pour évaluer l’intérêt du Livret A Sup CIC, mieux vaut séparer clairement les deux tranches de versement : leur rendement net ne se ressemble pas du tout.
Le tableau des seuils à connaître
| Tranche de versement | Taux appliqué | Fiscalité des intérêts |
|---|---|---|
| De 0 € à 22 950 € | 3 % nets | Exonérés d’impôt et de prélèvements sociaux |
| De 22 950 € à 100 000 € | 0,5 % brut | Imposables (impôt sur le revenu et prélèvements sociaux) |
Pour les associations, le même mécanisme s’applique, mais le plafond global grimpe à 200 000 €, ce qui permet de loger une trésorerie plus conséquente tout en conservant la souplesse d’un livret classique.
Ce que devient la fiscalité une fois le plafond réglementaire dépassé
Il faut bien distinguer les deux logiques fiscales qui cohabitent dans ce produit. Sur la tranche réglementée, aucune déclaration n’est nécessaire : les intérêts sont automatiquement exonérés, comme pour tout Livret A. Sur la tranche fiscalisée en revanche, les intérêts perçus doivent être déclarés et entrent dans le calcul de l’impôt sur le revenu, en plus des prélèvements sociaux. Avec un taux brut de 0,5 % sur cette portion, le rendement net après fiscalité devient très faible, parfois inférieur à l’inflation, ce qui relativise fortement l’intérêt de loger de grosses sommes sur cette seconde tranche plutôt que sur un autre support d’épargne.
Livret A Sup CIC face au Livret A classique et aux autres livrets réglementés
Comparé à un Livret A ouvert dans n’importe quelle banque, le Livret A Sup CIC ne change rien sur les 22 950 premiers euros : même taux, même exonération, même souplesse. La vraie différence se joue sur l’excédent. Là où un épargnant limité au Livret A classique doit chercher un autre produit une fois le plafond atteint, celui qui détient un Livret A Sup voit son argent automatiquement pris en charge par la partie fiscalisée du même compte, sans démarche supplémentaire.
Ce mécanisme ne doit pas être confondu avec un simple prolongement à l’identique du Livret A classique. Le taux de 3 % s’applique uniquement sur les premiers 22 950 €, puis chute à 0,5 % sur le reste : l’avantage fiscal et le rendement ne se répètent pas à l’identique au-delà du plafond. Le Livret A Sup est un produit hybride, avec un rendement dégressif, et non un doublement de l’avantage initial.
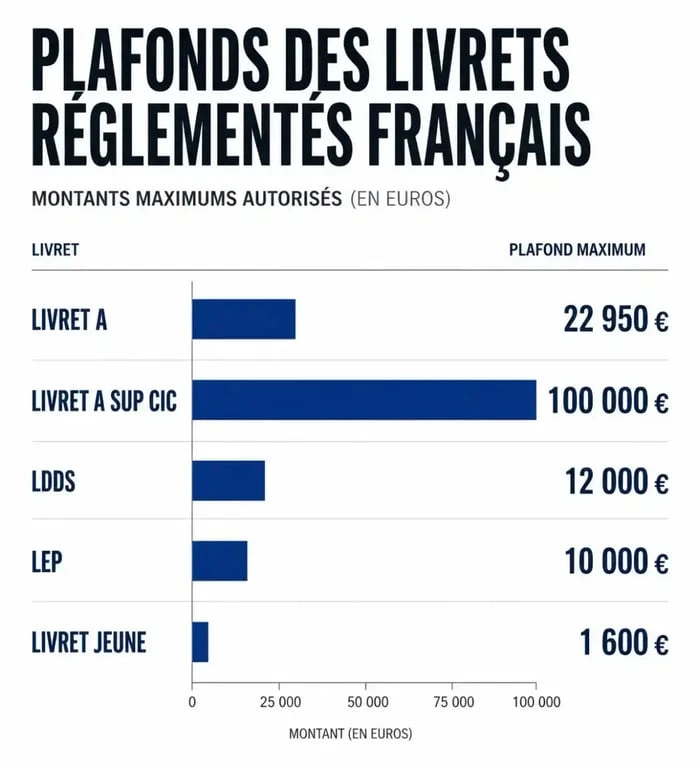
Face à d’autres livrets réglementés, le comparatif est également utile pour situer le Livret A Sup CIC dans une stratégie d’épargne plus large. Le Livret de Développement Durable et Solidaire plafonne à 12 000 €, le Livret d’Épargne Populaire à 10 000 € pour les foyers modestes éligibles, et le Livret Jeune à 1 600 € pour les 12-25 ans. Pour une famille de quatre personnes cumulant plusieurs Livrets A au plafond, le total peut atteindre 91 800 €, une somme qui reste malgré tout inférieure au plafond de 100 000 € offert par la version Sup pour un seul titulaire.
Ouvrir, alimenter et gérer son Livret A Sup CIC au quotidien
Sur le plan pratique, le Livret A Sup CIC se manie exactement comme un Livret A classique. Les versements et les retraits sont libres, sans frais ni pénalité, avec un montant minimum fixé à 10 € par opération. Le compte ne peut jamais être débiteur, ce qui exclut tout risque de découvert sur ce type de produit. L’ouverture se fait auprès d’une agence CIC, dans le cadre d’une relation bancaire classique, et reste soumise à la même règle que pour tout Livret A : une seule personne ne peut détenir qu’un unique Livret A ou Livret A Sup, tous établissements confondus. Si vous possédez déjà un Livret A ailleurs, il faudra donc le transférer ou le clôturer avant d’ouvrir un Livret A Sup au CIC.
Le taux appliqué sur la partie réglementée n’est pas fixé par la banque elle-même : il suit les décisions prises au niveau national, qui peuvent faire évoluer le rendement du Livret A à intervalles réguliers. La partie fiscalisée du Livret A Sup, en revanche, dépend des conditions propres établies par le CIC, ce qui explique pourquoi ce taux peut varier indépendamment de celui du Livret A classique.
À qui s’adresse vraiment ce produit ?
Le Livret A Sup CIC a surtout du sens pour les personnes ou les structures qui ont déjà saturé leur Livret A classique et qui recherchent avant tout de la disponibilité et de la sécurité pour leur excédent, plus que du rendement pur. Les associations, en particulier, profitent d’un plafond doublé à 200 000 €, ce qui en fait une solution pratique pour loger une trésorerie de fonctionnement sans prendre de risque de marché.
Pour un particulier, en revanche, le calcul mérite d’être posé avant de transférer de grosses sommes sur la tranche fiscalisée à 0,5 % brut : d’autres supports, une fois la sécurité immédiate assurée sur les 22 950 premiers euros, peuvent offrir un rendement net plus intéressant sur le complément. Le Livret A Sup CIC reste néanmoins une option confortable pour qui privilégie la simplicité d’un compte unique, la disponibilité totale des fonds et l’absence de toute démarche de transfert entre plusieurs livrets.