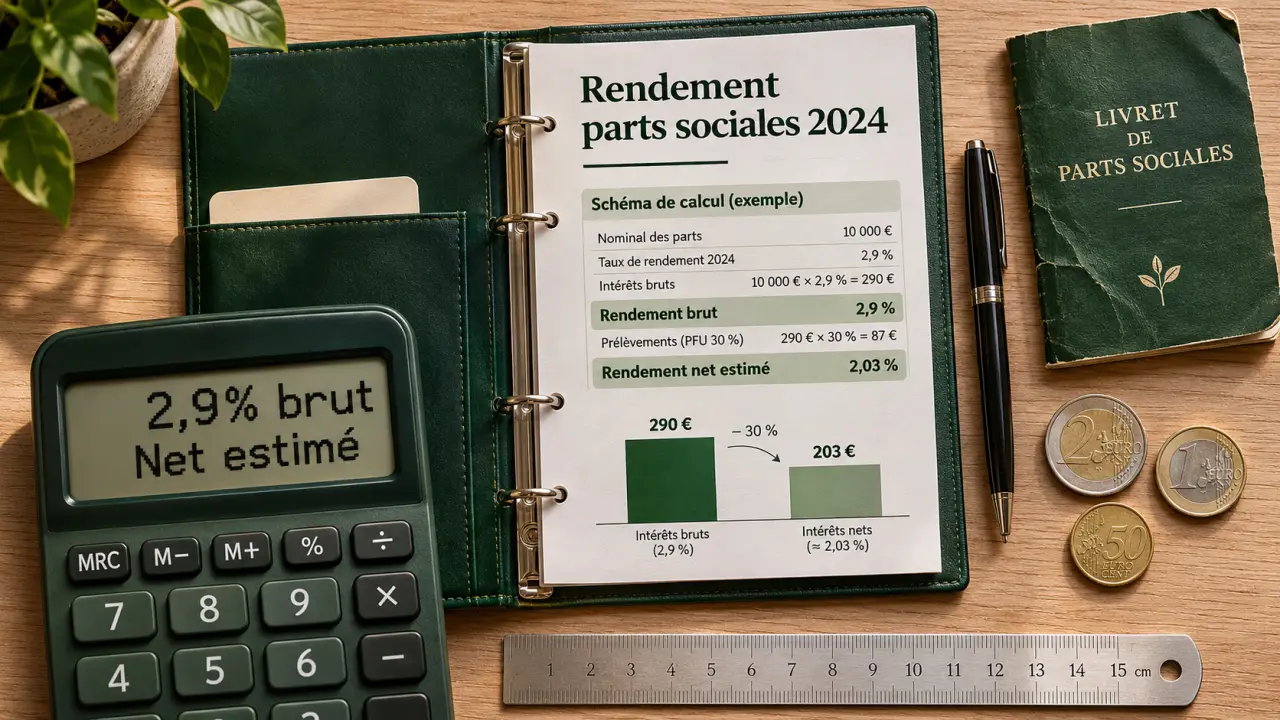
La rémunération des parts sociales du Crédit Agricole atteint 2,9 % bruts en moyenne pour 2024, avec des différences selon les caisses régionales : le Crédit Agricole Île-de-France affiche notamment 3,50 % bruts. Ce rendement ne doit pas être confondu avec celui d’un livret garanti. Pour évaluer ce placement, il faut vérifier le taux de sa caisse, l’exercice concerné, la fiscalité et les conditions de remboursement.
Le taux dépend de votre caisse et de l’exercice rémunéré
Il n’existe pas de taux national unique applicable à toutes les parts sociales du Crédit Agricole. La rémunération est décidée annuellement dans le cadre des assemblées générales, en fonction notamment des résultats et de la politique de chaque caisse. La moyenne de 2,9 % n’est donc pas une promesse de rendement individuelle.
Le taux est également soumis à un plafond réglementaire. Ce plafond constitue une limite, pas un objectif que la banque serait tenue d’atteindre. La rémunération n’est ni contractuellement garantie pour les années suivantes ni automatiquement reconduite.
Distinguer l’année du rendement de celle du versement
Une rémunération au titre d’un exercice est généralement versée l’année suivante, après son approbation en assemblée générale. À l’inverse, un montant crédité sur votre compte pendant une année peut rémunérer l’exercice précédent. Cette distinction explique certaines différences apparentes entre les tableaux de taux.
Pour retrouver votre taux exact, consultez la résolution d’assemblée générale relative à la rémunération des parts, l’avis de paiement ou la documentation de votre caisse. Demandez une confirmation écrite précisant l’exercice, le taux brut et la date de versement. Un taux commercialement annoncé sans ces trois éléments reste difficile à comparer.
Calculer le montant réellement attendu
Le calcul de base est simple : capital rémunéré multiplié par le taux brut. À titre d’illustration, 5 000 euros rémunérés à 2,9 % produisent 145 euros bruts sur une année entière ; à 3,50 %, ils produisent 175 euros bruts. Ces exemples supposent que toutes les parts ouvrent droit à une rémunération sur la totalité de l’exercice. En cas de souscription en cours d’année, les règles de prise en compte doivent être vérifiées auprès de la caisse.
Comparer les banques sans mélanger les produits
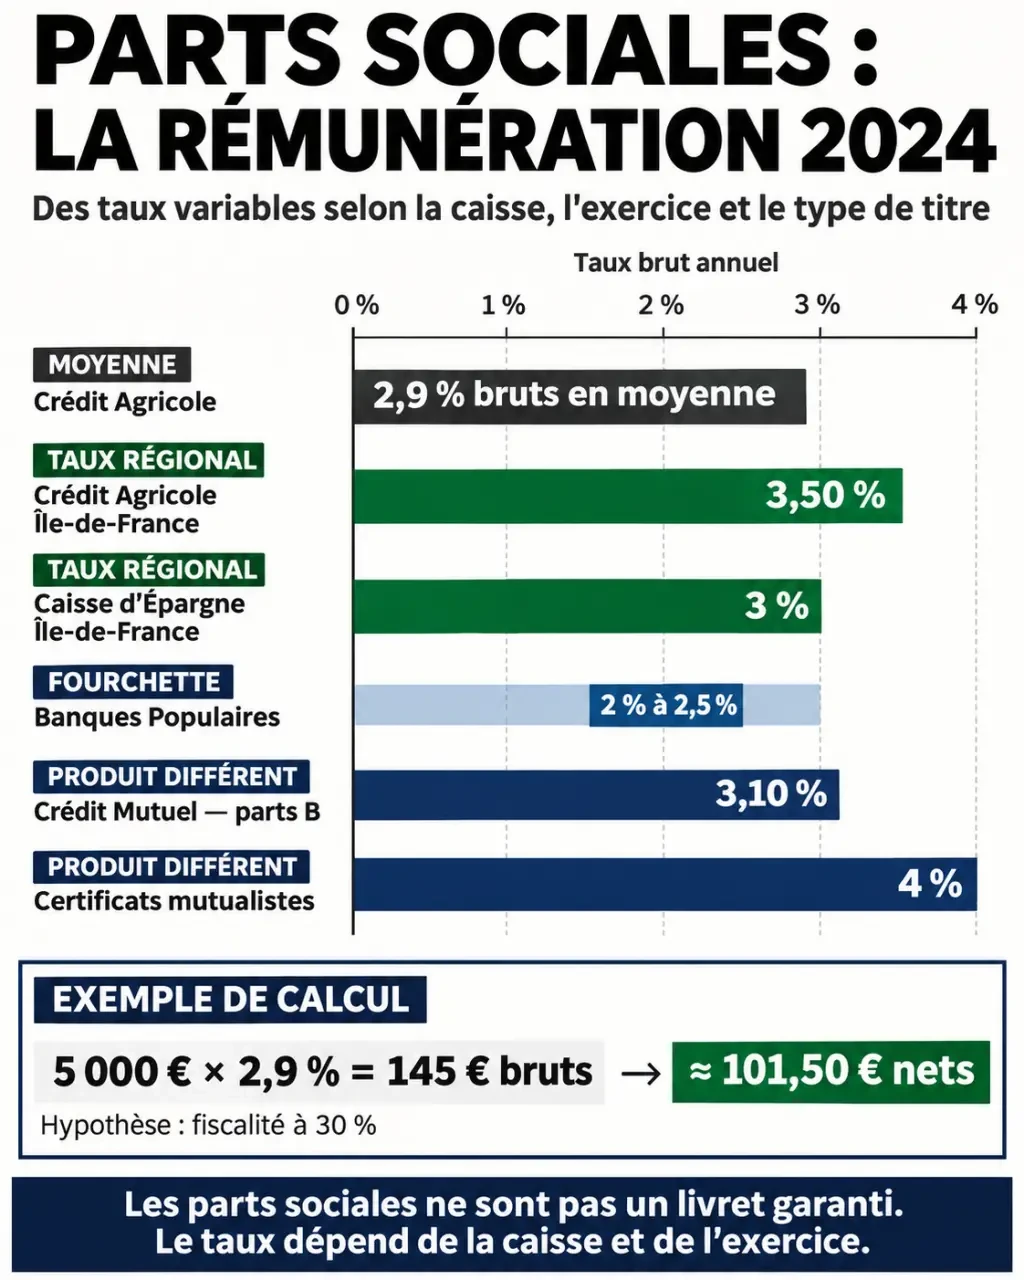
Les écarts de rémunération existent aussi entre établissements mutualistes. Toutefois, un taux régional ne représente pas nécessairement tout un réseau. Les repères ci-dessous portent sur les rémunérations annoncées pour 2024 ; leur périmètre doit être conservé pour éviter une comparaison trompeuse.
| Établissement ou produit | Rémunération brute | Portée du chiffre |
|---|---|---|
| Crédit Agricole | 2,9 % | Moyenne, variable selon les caisses |
| Crédit Agricole Île-de-France | 3,50 % | Taux régional |
| Caisse d’Épargne Île-de-France | 3 % | Taux régional |
| Banques Populaires | 2 % à 2,5 % | Fourchette, avec différences locales |
| Banque Populaire Auvergne Rhône-Alpes | 3 % | Taux régional |
| Crédit Mutuel, parts B | 3,10 % | Catégorie de parts à vérifier |
| Groupama et AG2R-La Mondiale | 4 % | Certificats mutualistes, distincts des parts bancaires |
À titre de comparaison historique, les repères de 2023 étaient de 2,40 % aux Banques Populaires et de 2,75 % à la Caisse d’Épargne Île-de-France. Ils ne permettent toutefois pas de déduire une évolution identique pour chaque établissement régional.
Les certificats mutualistes d’assurance ne doivent pas être assimilés à des parts sociales bancaires sur le seul critère du rendement. Les droits attachés, les conditions de remboursement et l’émetteur diffèrent. De même, un livret réglementé doit être comparé sur son rendement net, sa disponibilité et sa garantie, et non uniquement sur son taux affiché.
Ce que vous détenez : du capital mutualiste, pas un livret
Une part sociale représente une fraction du capital d’une structure coopérative du réseau. En souscrivant, vous devenez sociétaire et contribuez à ses fonds propres. Vous disposez de droits de participation à la vie mutualiste, selon les statuts, avec le principe coopératif d’une personne, une voix.
La valeur nominale est fixée par l’établissement : elle se situe couramment entre 1 et 20 euros selon les banques. Il faut vérifier celle de votre caisse, ainsi que le minimum de souscription et les éventuels plafonds. Les parts ne sont pas cotées en Bourse : leur valeur n’évolue donc pas quotidiennement comme celle d’une action.
L’absence de cotation ne signifie pas absence de risque. Les parts constituent du capital, et non un dépôt bancaire couvert comme un compte ou un livret éligible à la garantie des dépôts. Une perte en capital demeure possible, notamment en cas de défaillance. La rémunération peut également diminuer ou ne pas être versée.
Pensez aussi à l’orbite de votre épargne autour de votre banque : salaire, compte courant, crédit et parts sociales peuvent graviter autour du même établissement. Acheter ses parts ajoute alors une exposition au même groupe, plutôt qu’une véritable diversification. Avant de souscrire davantage, regardez la répartition de votre patrimoine par établissement et par nature de risque, pas seulement le nombre de produits détenus.
Fiscalité et remboursement : les vérifications avant de signer
Passer du rendement brut au rendement net
Sur un compte-titres ordinaire, pour un particulier résident fiscal français, la rémunération relève généralement de la fiscalité des revenus mobiliers. Le prélèvement forfaitaire unique de 30 %, comprenant impôt sur le revenu et prélèvements sociaux, constitue le régime de référence. Une option globale pour le barème progressif peut être pertinente selon la situation fiscale.
Avec cette hypothèse de prélèvement à 30 %, les 145 euros bruts de l’exemple deviennent 101,50 euros nets, soit 2,03 % du capital. Les 175 euros bruts deviennent 122,50 euros nets, soit 2,45 %. Il s’agit de simulations, pas d’un résultat universel : l’enveloppe de détention et votre régime fiscal peuvent modifier le calcul. Une dispense d’acompte éventuelle ne constitue pas une exonération définitive d’impôt.
Anticiper la sortie plutôt que la découvrir au dernier moment
La souscription s’effectue auprès de la caisse, après présentation des caractéristiques du produit et acceptation des conditions de sociétariat. Avant de signer, demandez les statuts et le document d’information. Vérifiez aussi les éventuels frais liés au compte de détention : l’absence de frais propres aux parts ne garantit pas celle de tous les frais annexes.
Le remboursement n’est pas aussi immédiat qu’un retrait sur livret. Il dépend des statuts, d’un calendrier et, le cas échéant, d’une autorisation. Certaines modalités prévoient une échéance annuelle avec préavis ; des restrictions ou délais supplémentaires peuvent s’appliquer.
- Demandez la date limite de dépôt d’une demande de remboursement.
- Faites préciser la date prévisionnelle de réception des fonds.
- Vérifiez l’effet du retrait sur la rémunération de l’exercice.
- Renseignez-vous sur les démarches en cas de décès ou de succession.
Les parts sociales conviennent davantage à une somme que vous pouvez immobiliser et à un souhait de participation mutualiste qu’à une réserve d’urgence. Conservez d’abord une épargne disponible, puis appréciez le rendement net au regard du risque et du délai de sortie. Le bon choix ne dépend pas seulement du taux : il dépend surtout de l’usage futur de votre argent.