Le rachat de crédits Carrefour Banque permet de remplacer plusieurs remboursements par une mensualité unique, après étude du dossier. Le montant de regroupement peut atteindre 150 000 €, sous réserve d’acceptation et des conditions applicables. Avant de déposer une demande, l’essentiel est de vérifier quels prêts peuvent être repris, combien coûtera le nouveau financement et quelle marge il laissera réellement dans votre budget.
Une mensualité unique, mais pas forcément un crédit moins cher
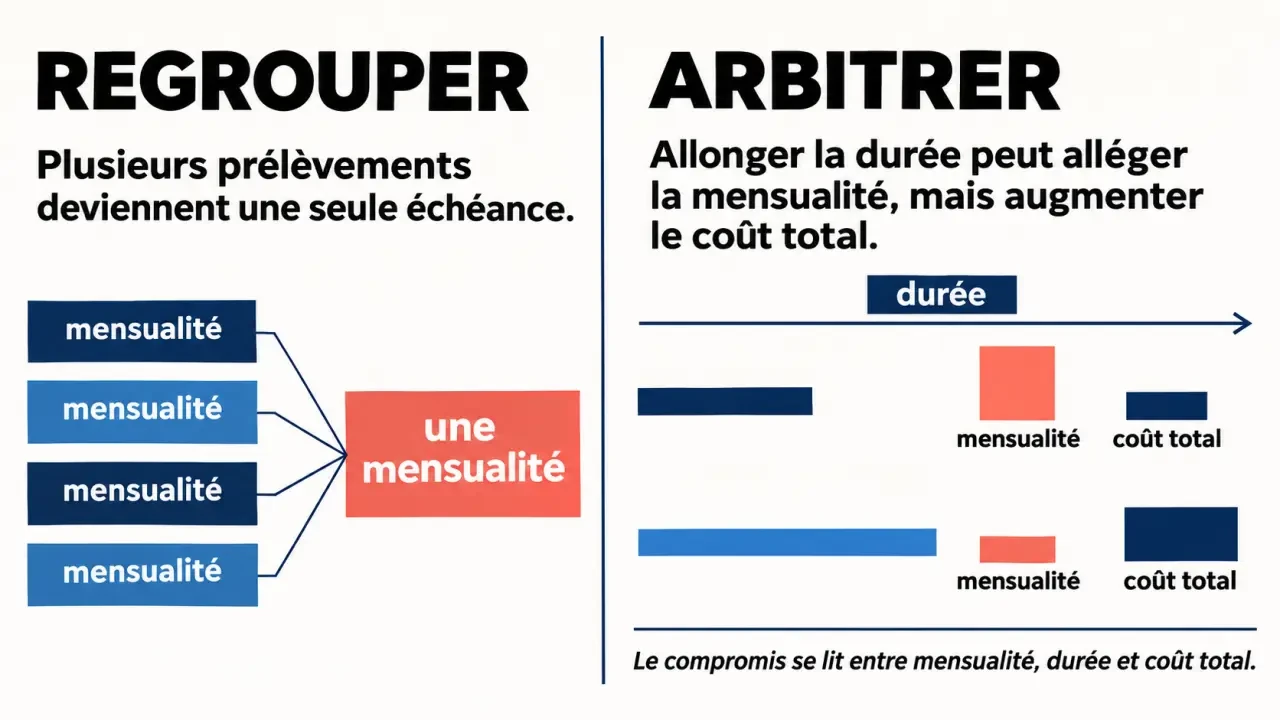
Le principe du regroupement est simple : un nouveau financement sert à rembourser les crédits retenus dans l’opération. Vous remboursez ensuite ce nouveau prêt selon un échéancier unique. L’objectif peut être de réduire vos charges mensuelles, de rendre vos comptes plus lisibles ou d’intégrer le financement d’un projet supplémentaire.
Estimer une mensualité de crédit
Renseignez les paramètres de votre projet pour obtenir une estimation indicative.
À retenir : une durée plus longue peut réduire la mensualité, tout en augmentant le coût total du crédit. Cette estimation n’inclut ni l’assurance, ni les frais, ni les indemnités de remboursement anticipé, ni les conditions réelles d’une offre.
Calcul : M = C × i / (1 − (1 + i)−n), avec C le capital, i le taux annuel divisé par 12 et n le nombre de mensualités. À taux nul, la mensualité est égale au capital divisé par la durée.
La baisse de mensualité repose souvent sur une durée de remboursement plus longue. Elle ne signifie donc pas automatiquement une économie. Un remboursement étalé peut augmenter le coût total du crédit, même si la nouvelle échéance devient plus confortable.
Une poulie réduit l’effort à fournir en échange d’une plus grande longueur de corde à tirer. Le regroupement de crédits suit une logique comparable : l’effort mensuel peut diminuer, mais il se prolonge dans le temps. Pour juger l’opération, regardez à la fois la charge supportée chaque mois et la distance restante jusqu’au dernier remboursement. Une mensualité supportable ne doit pas masquer un engagement devenu trop long.
Cette solution mérite notamment d’être étudiée lorsque plusieurs prélèvements compliquent la gestion du compte. En revanche, si vos dépenses dépassent durablement vos revenus, regrouper les prêts ne corrigera pas à lui seul ce déséquilibre. Le budget doit être revu en parallèle.
Les crédits à présenter et les conditions à faire préciser
Conso, auto, travaux : dresser un inventaire complet
Présentez au conseiller l’ensemble de vos engagements : prêts personnels, crédits auto, prêts travaux et crédits renouvelables. Un financement immobilier peut également entrer dans l’étude, mais sa reprise dépend du montage proposé. Ne supposez pas que tous les prêts seront automatiquement regroupés : demandez une confirmation pour chaque contrat.
Pour un crédit renouvelable, faites préciser si l’opération prévoit seulement le remboursement du solde ou également la résiliation de la réserve. Rembourser une dette ne signifie pas nécessairement fermer le contrat qui permet d’emprunter à nouveau.
Montant, durée et trésorerie : obtenir une réponse personnalisée
Le montant annoncé peut aller jusqu’à 150 000 €, mais ce plafond ne constitue pas un droit au financement. Le montant accordé et la durée dépendent notamment des revenus, des charges, des encours à reprendre et de l’analyse de solvabilité. Faites confirmer les limites applicables à votre situation plutôt que de retenir une durée standard.
Une trésorerie supplémentaire peut être envisagée pour un nouveau projet, sous réserve d’acceptation. Précisez son usage et son montant dès la demande : elle augmente le capital emprunté et influence l’équilibre de l’opération.
L’étude de faisabilité porte aussi sur la stabilité des ressources, la tenue des comptes et le reste à vivre après remboursement. Un contrat de travail ou un revenu donné ne suffit pas, à lui seul, à garantir l’accord. Signalez dès le départ toute difficulté de paiement ou situation particulière afin d’éviter une proposition inadaptée.
Préparer un dossier qui reflète votre budget réel
Avant de remplir le formulaire, rassemblez les informations concernant tous vos crédits, y compris ceux que vous souhaitez conserver. Une mensualité oubliée fausse l’estimation de votre capacité de remboursement et risque de ralentir l’instruction.
La liste exacte sera précisée selon votre profil. Les pièces habituellement demandées pour ce type d’étude comprennent :
- une pièce d’identité en cours de validité et un justificatif de domicile ;
- des justificatifs de revenus adaptés à votre activité ;
- votre avis d’imposition et les relevés de compte demandés ;
- les contrats ou tableaux d’amortissement des prêts en cours ;
- les derniers relevés des crédits renouvelables ;
- les justificatifs des charges de logement et, si nécessaire, du projet à financer.
Pour chaque prêt, relevez le capital restant dû, la mensualité, la date de fin et les éventuelles indemnités de remboursement anticipé. Distinguez bien le montant initialement emprunté de la somme nécessaire pour solder le contrat aujourd’hui.
Établissez aussi un budget qui inclut les dépenses irrégulières : entretien du véhicule, assurances annuelles, santé ou frais scolaires. La nouvelle mensualité doit laisser une marge pour ces dépenses, et pas seulement permettre d’équilibrer un mois sans imprévu.
Du formulaire en ligne à la mise en place du regroupement
La démarche peut être engagée en ligne auprès de Carrefour Banque. Le parcours prévoit une étude préalable et peut inclure la transmission de justificatifs par email ainsi que la signature électronique. Les modalités proposées sont à confirmer lors de votre demande.
- Décrire votre situation. Indiquez vos ressources, vos charges, les crédits concernés et l’éventuel besoin de trésorerie.
- Échanger avec un conseiller. Faites préciser la faisabilité du regroupement, les contrats repris et les pièces manquantes.
- Transmettre les justificatifs. Utilisez uniquement le canal communiqué et vérifié auprès de l’établissement.
- Examiner l’offre. Relisez le taux, la durée, les frais, l’assurance éventuelle et les modalités de remboursement avant toute signature.
- Vérifier la mise en place. Contrôlez le remboursement des anciens prêts et la date de la première nouvelle échéance.
Une simulation ou une première estimation ne vaut pas accord définitif. La décision intervient après examen du dossier. De même, la signature électronique facilite les formalités, mais ne dispense pas de lire les documents contractuels et les conditions de rétractation applicables.
Pour joindre un conseiller, passez par les coordonnées figurant sur le site officiel de Carrefour Banque ou dans votre espace client. Demandez un point de suivi et la liste des éléments restant à fournir. Aucun délai précis ne doit être considéré comme acquis avant confirmation pour votre dossier.
Comparer l’offre Carrefour Banque avant de s’engager
L’offre met en avant 0 frais d’ouverture de dossier. Ce point doit être confirmé dans la proposition reçue et ne signifie pas que l’opération est dépourvue de tout coût. Des intérêts, une assurance éventuelle ou des indemnités liées aux anciens prêts peuvent peser sur le bilan.
La collaboration avec BNP Paribas fait partie des éléments présentés autour de cette offre. Pour votre décision, vérifiez surtout l’identité du prêteur et le rôle de chaque intervenant dans les documents contractuels : une enseigne connue ne remplace pas l’examen des conditions.
| Élément à comparer | Vérification utile |
|---|---|
| Mensualité | Comparer le montant avec et sans assurance, sur un périmètre identique. |
| TAEG | Comparer les propositions à montant et durée équivalents. |
| Durée | Repérer la nouvelle date de fin de remboursement. |
| Coût total | Intégrer les frais et le coût de l’assurance éventuelle. |
| Souplesse | Lire les conditions de remboursement anticipé et les éventuelles possibilités de modulation. |
Comparez également le coût restant de vos crédits actuels avec celui du nouveau financement, en isolant la trésorerie ajoutée. Sans cette distinction, vous risquez de comparer deux opérations qui ne financent pas la même chose.
Avant de vous engager, demandez une proposition chiffrée accompagnée de son échéancier. Le bon arbitrage n’est pas simplement la mensualité la plus basse : c’est celle qui rend votre budget soutenable, pour une durée et un coût que vous acceptez en connaissance de cause.