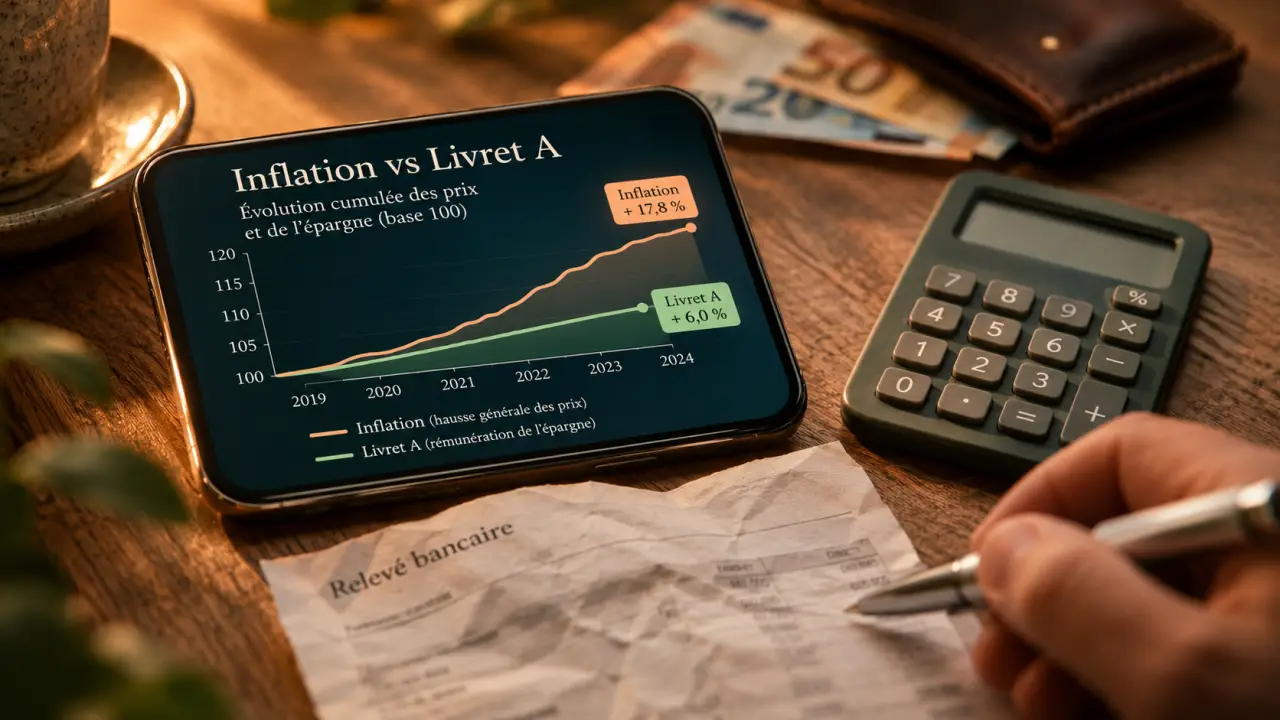
Le Livret A protège votre capital, mais pas automatiquement son pouvoir d’achat. Tout dépend de l’écart entre sa rémunération et la hausse des prix. Depuis le 1er février 2026, son taux est de 1,5 % net par an. Pour savoir si votre épargne s’enrichit réellement, il faut comparer ce rendement à l’inflation sur une période identique, sans confondre le taux du moment et les intérêts effectivement perçus.
Un solde qui augmente ne garantit pas un pouvoir d’achat préservé
Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux : son taux affiché est donc un taux net. Cependant, si les prix augmentent plus vite que votre épargne, vous pourrez acheter moins de biens et de services avec votre argent, même si le montant inscrit sur votre relevé progresse.
Le calcul qui permet de mesurer le gain réel
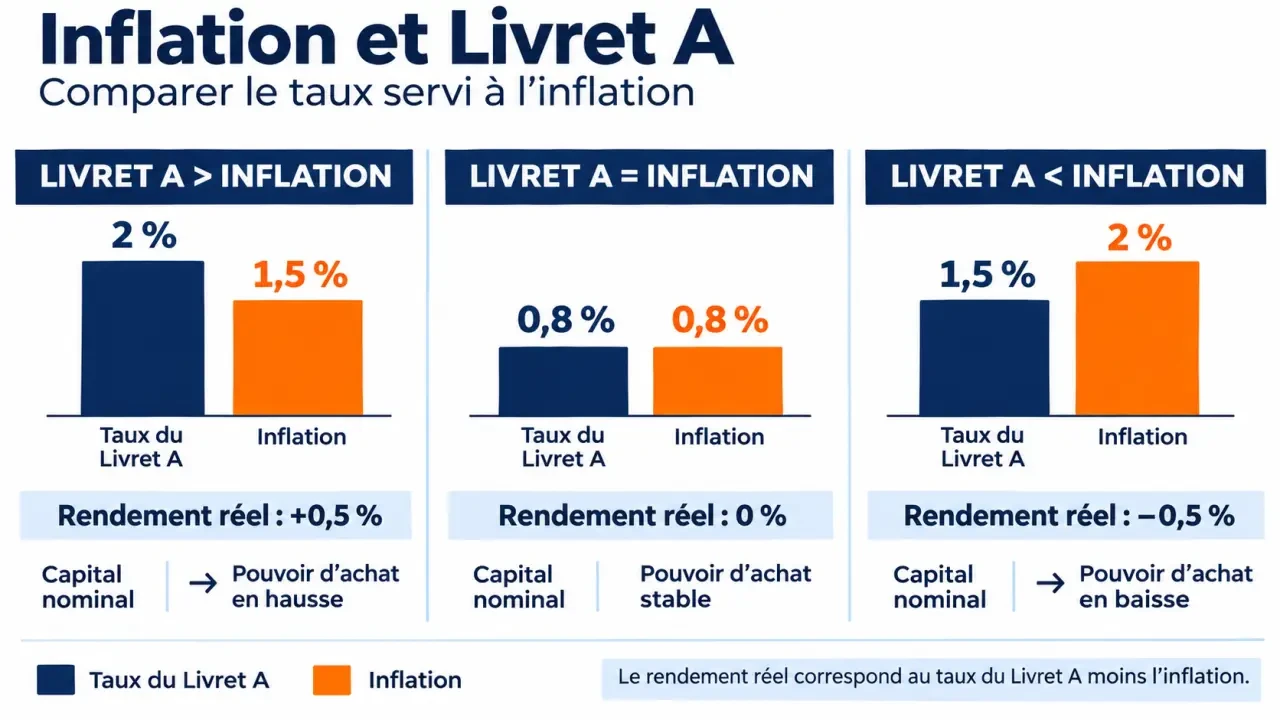
Soustraire l’inflation au taux du livret donne une approximation utile. Le calcul exact du rendement réel est le suivant : (1 + taux de rémunération) / (1 + inflation) − 1. Les taux doivent être exprimés sous forme décimale et porter sur la même durée.
Prenons un exemple purement illustratif : 10 000 € rémunérés à 1,5 % pendant une année entière produisent 150 € d’intérêts, hors effets des dates de versement. Avec une inflation de 0,8 % sur cette même année, le rendement réel serait d’environ 0,69 %. Avec une inflation de 2 %, il serait au contraire proche de −0,49 %. Le même livret peut donc préserver ou éroder le pouvoir d’achat selon l’évolution des prix.
Votre panier de dépenses compte aussi
L’inflation mesurée par l’Insee correspond à l’évolution d’un panier représentatif, pas exactement à celle de votre budget. Un ménage très exposé aux dépenses d’énergie peut ressentir une hausse différente de celle d’un ménage dont les principaux frais restent stables. L’indice national constitue un repère indispensable, à compléter par l’évolution de vos dépenses essentielles.
Les taux récents : une baisse qui accompagne le ralentissement des prix
Une baisse du taux du Livret A n’est pas nécessairement synonyme de perte de pouvoir d’achat. Si l’inflation ralentit davantage, le rendement réel peut s’améliorer. À l’inverse, une rémunération élevée peut rester insuffisante face à une forte hausse des prix.
| Repère | Taux ou inflation | Lecture utile |
|---|---|---|
| Inflation moyenne en 2023 | 4,9 % | Une hausse des prix nettement supérieure à la rémunération du Livret A sur cette période |
| Livret A au 1er février 2025 | 2,4 % | Un taux applicable à partir de cette date, pas sur toute l’année |
| Livret A au 1er août 2025 | 1,7 % | Une nouvelle baisse en cours d’année |
| Livret A : taux moyen en 2025 | 2,17 % | Le repère pertinent pour une somme restée placée toute l’année |
| Inflation moyenne en 2025 | 0,8 % | Un niveau inférieur au taux moyen du livret |
| Livret A depuis le 1er février 2026 | 1,5 % | Le taux applicable depuis cette révision |
Sur 2025, la comparaison entre le taux moyen de 2,17 % et l’inflation de 0,8 % fait ressortir un rendement réel d’environ 1,36 %. Ce résultat suppose une épargne conservée sur l’ensemble de l’année, sans mouvements modifiant sa rémunération.
En revanche, comparer directement le taux de février 2026 à l’inflation moyenne de l’année précédente ne permet pas de calculer la performance réelle de 2026. Celle-ci dépendra de l’inflation effectivement constatée et des éventuelles révisions du taux pendant l’année.
Pourquoi le taux ne suit pas exactement l’inflation
Le Livret A n’est pas un placement strictement indexé sur les prix. Sa formule réglementaire combine deux éléments : l’inflation hors tabac et les taux monétaires à court terme, à travers l’€STR. Elle repose sur des moyennes semestrielles, ce qui explique un décalage avec les dernières variations mensuelles des prix.
Dans son principe, le calcul retient la moyenne de ces deux composantes, avec un arrondi au dixième de point et un plancher réglementaire de 0,5 %. La Banque de France effectue le calcul et propose le taux ; la décision relève du ministre chargé de l’Économie. Une dérogation à la formule peut intervenir dans des circonstances exceptionnelles.
Les révisions habituelles prennent effet le 1er février et le 1er août. Le taux peut donc rester stable plusieurs mois alors que l’inflation évolue. Les décisions de politique monétaire de la Banque centrale européenne influencent également les taux de marché utilisés dans la formule.
Autre distinction importante : la formule utilise l’inflation hors tabac, tandis que les comparaisons de pouvoir d’achat font souvent référence à l’indice général des prix. Pour interpréter un écart, vérifiez donc autant la période observée que l’indicateur retenu.
LEP, LDDS ou placement à terme : que comparer réellement ?
Pour améliorer la rémunération d’une épargne disponible, le premier réflexe consiste à vérifier son éligibilité au Livret d’épargne populaire. Depuis le 1er février 2026, le LEP rapporte 2,5 % net, contre 2,7 % à compter du 1er août précédent. Son accès dépend notamment du revenu fiscal de référence et de la composition du foyer.
| Placement | Rémunération | Point d’attention |
|---|---|---|
| Livret A | 1,5 % net depuis février 2026 | Argent disponible, plafond de versements de 22 950 € pour un particulier |
| LDDS | Même taux que le Livret A | Complément de capacité, mais pas de rendement supérieur |
| LEP | 2,5 % net depuis février 2026 | Conditions de revenus et plafond de versements de 10 000 € |
| Compte à terme | Taux fixé par contrat, généralement fiscalisé | Durée d’immobilisation et conditions de sortie à examiner |
À taux constants sur une année entière, 10 000 € produiraient 250 € sur un LEP contre 150 € sur un Livret A, soit 100 € d’écart. Le LDDS, lui, ne procure aucun avantage de taux : il permet surtout de compléter votre épargne réglementée.
Pour un livret bancaire promotionnel ou un compte à terme, comparez le rendement après fiscalité, la durée de la promotion et les contraintes de retrait. Un taux brut séduisant pendant quelques mois ne garantit pas une meilleure rémunération annuelle.
Organiser son épargne sans courir après chaque variation
Le Livret A reste adapté à une réserve de précaution : les fonds sont disponibles et le capital bénéficie de la garantie de l’État. Son rôle n’est pas nécessairement de maximiser la performance, mais d’éviter qu’un imprévu vous oblige à emprunter ou à vendre un placement au mauvais moment.
L’inflation agit comme une patine sur une somme laissée longtemps au repos : le chiffre reste familier, mais ce qu’il permet d’acheter se transforme. Pour rendre cette usure visible, associez votre épargne à un objectif concret. Si elle doit financer le remplacement d’une voiture, réévaluez périodiquement le prix du véhicule visé plutôt que de regarder seulement le solde du livret. Vous mesurerez ainsi l’écart entre votre capital et votre besoin réel.
- Gardez une réserve accessible, adaptée à vos charges, à la stabilité de vos revenus et aux imprévus possibles.
- Vérifiez votre accès au LEP avant de rechercher des placements plus complexes.
- Distinguez les horizons : un projet proche n’autorise pas les mêmes risques qu’une épargne de long terme.
- Comparez à dates identiques le rendement effectivement obtenu et l’inflation constatée.
Pour l’argent dont vous n’aurez pas besoin pendant plusieurs années, une diversification peut se discuter selon votre profil de risque. Les actions ou l’immobilier ne constituent toutefois pas des substituts garantis au Livret A : leur valeur peut baisser et leur disponibilité diffère. La bonne décision consiste à attribuer une fonction à chaque placement, plutôt qu’à demander à un seul produit sécurité, liquidité et rendement maximal.