Une prévision sur l’action LVMH n’a de valeur que si elle précise sa date, son horizon et ses hypothèses. Un objectif d’analyste à douze mois ne répond pas à la même question qu’une projection pour 2030 ou 2040. Pour éclairer une décision, il faut surtout distinguer le potentiel de hausse affiché, la progression attendue des bénéfices et le risque de payer cette croissance trop cher.
Les chiffres présentés ci-dessous doivent être lus comme des projections, non comme des cotations vérifiées en direct. Aucun objectif de cours actuel ne peut être confirmé sans une consultation datée des publications financières et du consensus.
Quels chiffres retenir pour une prévision du cours de LVMH ?
Les tableaux prévisionnels peuvent donner une impression de certitude trompeuse. Une valeur centrale entourée d’un minimum et d’un maximum ne constitue pas nécessairement un intervalle statistique fiable : il faut connaître le modèle utilisé et la signification de ses bornes.
Voici les projections datées à examiner avec cette réserve. Les montants quotidiens ne doivent pas être confondus avec des cours réellement constatés en séance.
| Période annoncée | Projection centrale ou initiale | Minimum annoncé | Maximum annoncé |
|---|---|---|---|
| Lundi 23 mars | 451 € | 415 € | 487 € |
| Mardi 24 mars | 446 € | 410 € | 482 € |
| Mercredi 25 mars | 440 € | 405 € | 475 € |
| Mars 2026 | 544 € en début de période | 384 € | 544 € |
Les trois dates quotidiennes ne comportent pas d’année explicitement indiquée. Il serait donc imprudent de les rattacher automatiquement à la projection mensuelle. Ces chiffres ne suffisent pas à établir une cible d’achat ou de vente, faute de méthode détaillée et de date de mise à jour vérifiable.
Pour 2027, 2028, 2030 et 2040, mieux vaut construire des scénarios transparents que publier des prix précis sans fondement. Plus l’échéance s’éloigne, plus les hypothèses de croissance et de valorisation prennent le pas sur l’information observable.
Du consensus à 12 mois aux scénarios de long terme
Ce que dit réellement un objectif d’analyste
Le consensus rassemble plusieurs estimations : recommandations, objectifs de cours et prévisions de résultats. Sa moyenne peut masquer des désaccords importants. Consultez également la médiane, les objectifs extrêmes, le nombre de contributeurs et les dates de révision. Un objectif ancien peut devenir moins pertinent après une publication financière.
Une agrégation annoncée comme reposant sur plus de 300 analystes de marché ne signifie pas nécessairement que plus de 300 spécialistes suivent LVMH. Il faut vérifier le périmètre exact du panel. Une moyenne pondérée exige aussi de connaître les poids attribués aux estimations ; elle n’est pas automatiquement plus fiable qu’une moyenne simple.
Une simulation chiffrée, sans la présenter comme une prévision officielle
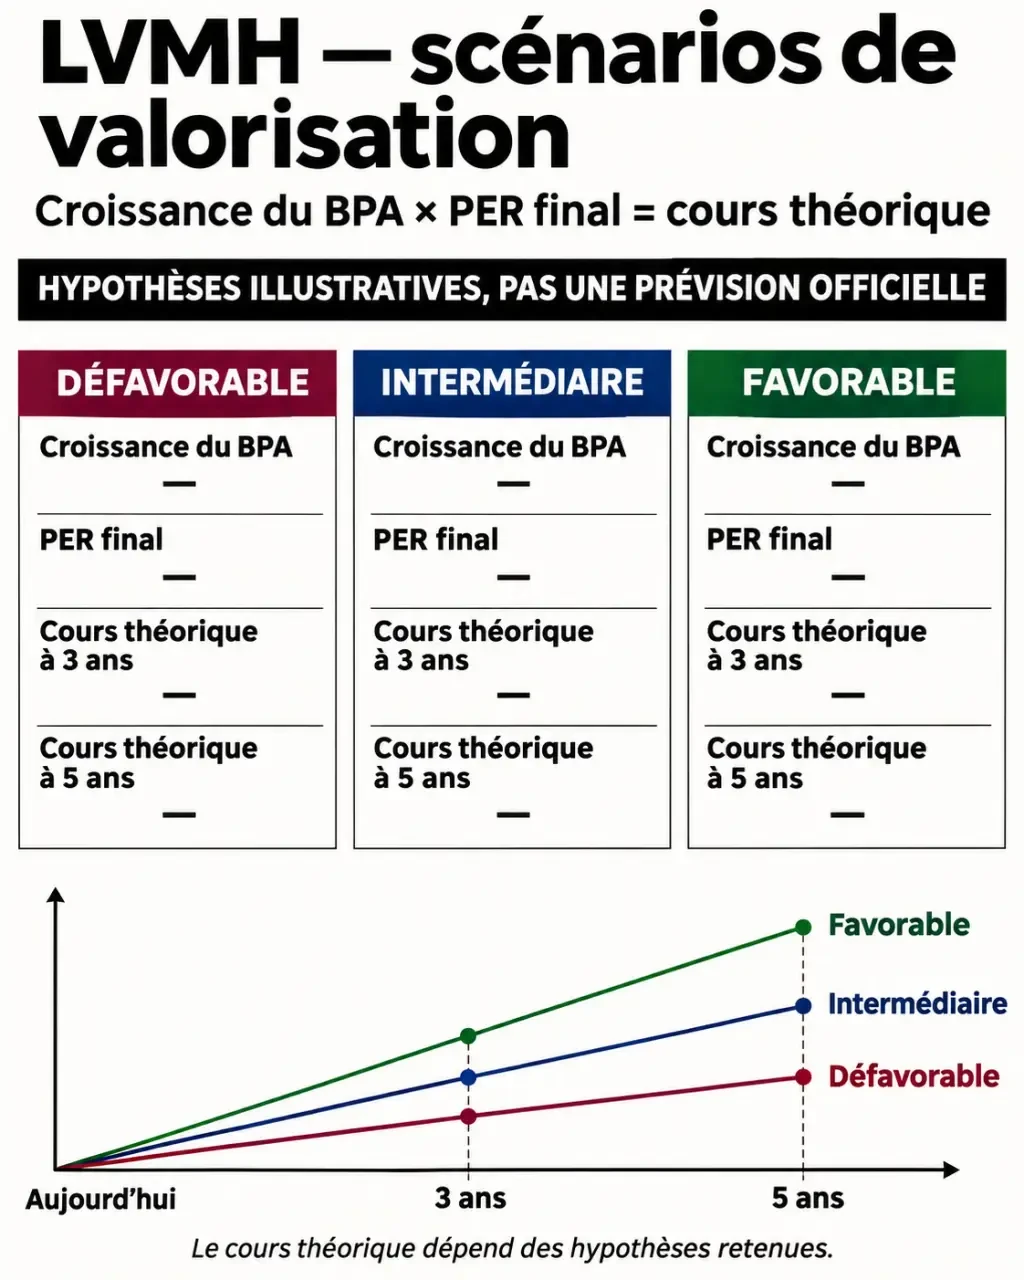
Une méthode pédagogique consiste à relier le bénéfice net par action, ou BPA, au multiple de valorisation : cours théorique = BPA estimé × PER retenu. Le tableau suivant utilise exclusivement des hypothèses fictives, avec un BPA initial de 25 €. Les horizons sont comptés depuis ce point de départ, sans correspondre à des années calendaires précises.
| Scénario hypothétique | Croissance annuelle du BPA | PER final | Cours à 3 ans | Cours à 5 ans |
|---|---|---|---|---|
| Défavorable | −2 % | 18 | 424 € | 407 € |
| Intermédiaire | 5 % | 22 | 637 € | 702 € |
| Favorable | 8 % | 26 | 819 € | 955 € |
Ces résultats arrondis excluent dividendes, frais et fiscalité. Ils illustrent une sensibilité, pas des probabilités. Pour travailler sur 2027 ou 2028, remplacez le BPA fictif par une estimation datée ; pour 2030 et surtout 2040, élargissez les scénarios plutôt que prolonger mécaniquement une croissance constante.
Les moteurs à surveiller derrière les variations du cours
Le cours dépend autant des résultats de LVMH que de l’écart entre ces résultats et les attentes du marché. Une croissance positive peut accompagner une baisse boursière si les investisseurs espéraient davantage. À l’inverse, une stabilisation peut soutenir le titre lorsque les anticipations étaient très dégradées.
- La demande internationale : consommation des clientèles chinoises et américaines, tourisme et confiance des ménages influencent les perspectives du luxe.
- Les marges : prix, volumes, dépenses commerciales et coûts de production déterminent la part des ventes transformée en bénéfices.
- Les devises : les variations de change peuvent modifier les résultats exprimés en euros ; distinguez croissance publiée et croissance organique.
- Les taux d’intérêt : une hausse du rendement exigé par les investisseurs peut réduire les multiples de valorisation.
Le PER rapporte le cours au bénéfice par action. Il faut préciser s’il utilise un bénéfice passé ou prévisionnel. L’EBIT mesure le résultat d’exploitation ; l’EBITDA l’appréhende avant notamment amortissements et dépréciations. Ces indicateurs aident à analyser la rentabilité, mais ne remplacent pas l’examen des flux de trésorerie.
La dette nette financière rapproche endettement et trésorerie, selon le périmètre retenu. Le rendement du dividende rapporte le dividende par action au cours : il augmente aussi lorsque le titre baisse. Enfin, l’actif net par action reste un repère comptable imparfait pour apprécier la puissance économique de marques de luxe.
Un modèle de valorisation ressemble à un moule : sa forme impose en partie le résultat. Si vous appliquez systématiquement le même PER à tous les scénarios, vous supposez que le marché paiera toujours le bénéfice au même prix. Croisez plutôt deux dimensions séparées, croissance du BPA et multiple final. Vous verrez alors qu’une entreprise peut progresser tandis que son action recule, simplement parce que sa valorisation se contracte.
Comparer LVMH et décider sans dépendre d’une seule cible
Une comparaison sectorielle aide à déterminer si la valorisation paraît cohérente. Hermès, Kering ou Richemont offrent des points de comparaison, mais leurs activités et leurs profils de rentabilité diffèrent. Un PER inférieur n’établit donc pas, à lui seul, qu’une action est moins chère au regard de ses perspectives.
Le CAC 40 apporte un autre éclairage : il permet de comparer une exposition à une entreprise avec une exposition plus diversifiée aux grandes valeurs françaises. Pour mesurer les performances, retenez la même période et un traitement identique des dividendes. Comparer un cours seul à un indice dividendes réinvestis fausserait la lecture.
Avant toute décision, appliquez une vérification simple :
- Relevez le cours de référence, sa date et l’horizon exact de l’objectif étudié.
- Consultez les publications de LVMH et comparez plusieurs synthèses de consensus datées.
- Calculez le potentiel théorique : (objectif ÷ cours de référence − 1) × 100, hors dividendes.
- Testez une baisse du BPA et une contraction du PER, pas seulement un scénario favorable.
- Évaluez le poids du titre dans votre portefeuille et votre capacité à supporter une perte.
Réexaminez vos hypothèses après les publications de chiffre d’affaires, les résultats semestriels et annuels ou une annonce majeure. Un objectif de cours n’est ni une garantie ni une échéance de remboursement. L’approche la plus utile consiste à conserver une fourchette argumentée, à identifier ce qui pourrait l’invalider et à dimensionner son investissement en conséquence. Cette analyse est informative et ne constitue pas un conseil personnalisé.