
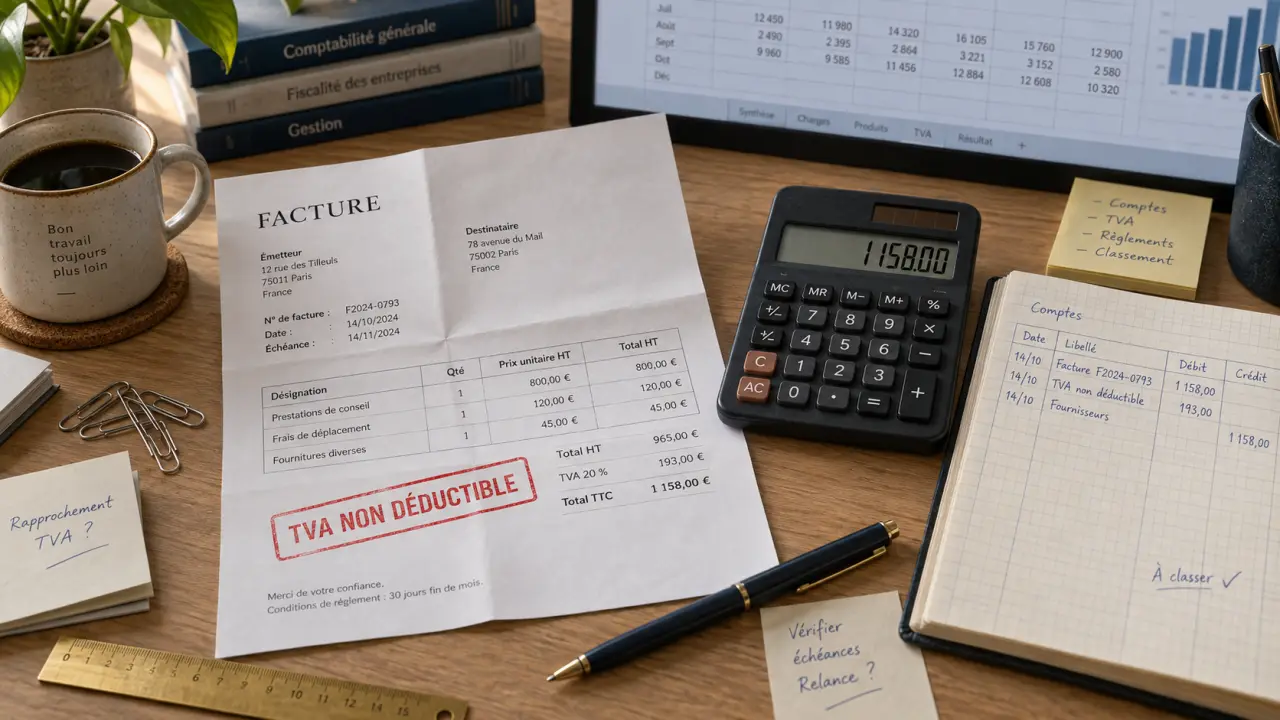
La TVA non récupérable est une TVA payée à un fournisseur que l’entreprise ne peut pas déduire de la TVA collectée. Elle devient donc un coût définitif, et la dépense est enregistrée pour son montant toutes taxes comprises. Vérifier ce point avant de valider une facture permet d’éviter les erreurs de déclaration, les mauvais traitements comptables et les régularisations en cas de contrôle.
Quand une TVA devient-elle non récupérable ?
Le droit à déduction n’est pas automatique parce qu’une facture comporte de la TVA. Pour la récupérer, l’entreprise doit être elle-même redevable de la TVA, réaliser des opérations ouvrant droit à déduction et utiliser l’achat dans l’intérêt de son activité. Elle doit également disposer d’une facture régulière établie à son nom, avec les informations nécessaires, notamment le montant HT, le taux de TVA et le montant de TVA.
La TVA devient non récupérable dès lors que l’une de ces conditions fait défaut. Le problème peut venir du statut de l’entreprise, de la nature de la dépense, de son utilisation ou d’un justificatif insuffisant. Dans ce dernier cas, la charge peut être réelle et professionnelle, mais la TVA ne doit pas être déduite tant qu’une pièce conforme n’a pas été obtenue.
Le cas de la franchise en base de TVA
Une entreprise placée sous le régime de la franchise en base ne facture généralement pas la TVA à ses clients. En contrepartie, elle ne récupère pas la TVA supportée sur ses achats. Ses factures fournisseurs sont donc comptabilisées TTC. Ce point concerne notamment les micro-entrepreneurs : le prix affiché par un fournisseur professionnel ne correspond pas nécessairement à leur coût HT, mais à leur décaissement final TTC.
Usage professionnel, activité taxable et exigibilité
Une dépense doit avoir un lien direct avec une activité professionnelle soumise à la TVA. Un achat utilisé à titre privé ou destiné à une opération exonérée sans droit à déduction n’ouvre pas le même droit. Le moment de l’exigibilité compte également : la TVA ne se déduit pas indépendamment de la date à laquelle elle devient exigible selon la nature de l’opération et le régime applicable. La déclaration doit donc suivre les factures et leurs dates, pas seulement les sorties de trésorerie.
Les dépenses à examiner avant de déduire la TVA
Certaines catégories de frais nécessitent une vérification systématique, car elles font l’objet d’exclusions légales ou de règles particulières. La qualification de la dépense, son bénéficiaire et son usage réel doivent être examinés facture par facture.
Quand et comment récupérer la TVA sur vos achats ? La TVA est déductible si elle est…
| Dépense ou situation | Traitement à retenir | Point de contrôle |
|---|---|---|
| Logement du dirigeant ou des salariés | TVA généralement non déductible | Vérifier les exceptions liées à certaines fonctions, notamment le personnel de gardiennage |
| Repas, réception et frais de représentation | Traitement variable selon la nature du frais | Conserver le justificatif, le motif professionnel et l’identité des participants si nécessaire |
| Véhicule de tourisme et dépenses associées | Déduction souvent limitée ou exclue | Distinguer véhicule de tourisme, véhicule utilitaire et activité exercée |
| Achat à usage personnel ou mixte | TVA non déductible en tout ou partie | Documenter la part affectée à l’activité |
| Facture incomplète ou établie au mauvais nom | TVA à ne pas déduire en l’état | Demander une facture rectificative au fournisseur |
Le logement : une exclusion à ne pas simplifier
La TVA grevant les dépenses de logement fournies gratuitement aux dirigeants ou aux salariés est, en principe, exclue du droit à déduction. Certaines situations font toutefois exception, notamment lorsque le logement est fourni au personnel chargé de la sécurité, de la surveillance ou du gardiennage sur place. Avant d’appliquer une règle générale, il faut donc relier la dépense à la mission du salarié et aux contraintes du lieu de travail.
Les dépenses mixtes demandent une preuve, pas une intuition
Un abonnement téléphonique, un ordinateur ou un véhicule peut servir à la fois à l’entreprise et à la vie privée. Déduire toute la TVA sans pouvoir justifier l’affectation professionnelle expose l’entreprise à une remise en cause. Une clé de répartition cohérente, stable et documentée vaut mieux qu’une estimation improvisée. Relevés d’utilisation, politique interne, agenda professionnel ou kilométrage peuvent servir de preuves.
Le suivi de la dépense permet souvent d’en préciser la nature. Un abonnement présenté comme professionnel, mais utilisé principalement en famille, ou un déplacement commercial sans rendez-vous identifiable, sera difficile à défendre. Une annotation ajoutée dès l’achat, avec le projet concerné, le client visité, l’utilisateur ou la période d’utilisation, transforme ces éléments en dossier exploitable.
Comment comptabiliser une TVA non récupérable ?
Le principe est simple : la TVA non déductible est incorporée au coût de la charge ou de l’immobilisation. Elle ne doit pas être isolée dans un compte de TVA déductible ni portée sur la déclaration comme TVA à récupérer. L’écriture reflète ainsi le coût TTC réellement supporté par l’entreprise.
Exemple sur une charge courante
Pour une dépense de 100 € HT assortie de 20 € de TVA non récupérable, la charge est comptabilisée pour 120 € TTC au débit du compte de charge adapté, avec le fournisseur au crédit pour 120 €. Si la TVA était déductible, la charge serait enregistrée pour 100 € et les 20 € seraient inscrits dans un compte de TVA déductible.
Le compte de charge dépend de la nature du frais : déplacements, télécommunications, honoraires, entretien ou autres achats. Les comptes 6352 et 6354 concernent des impôts, taxes et versements assimilés dans des cas précis. Ils ne constituent pas une solution automatique pour toute TVA non récupérable. Le bon réflexe consiste à choisir d’abord le compte correspondant à la dépense, puis à y intégrer la TVA qui ne peut pas être déduite.
Et si la dépense est une immobilisation ?
Lorsqu’un bien est immobilisé, sa TVA non récupérable augmente généralement son coût d’entrée. Ce montant est alors intégré à la base amortissable selon les règles applicables au bien. Une mauvaise ventilation peut fausser la TVA déclarée, la valeur de l’actif et les dotations aux amortissements. Le traitement doit donc être contrôlé dès la réception de la facture d’acquisition.
Une méthode de contrôle avant chaque déclaration de TVA
La prévention repose sur un circuit régulier de validation, plutôt que sur une vérification annuelle. L’objectif est de qualifier les dépenses avant leur intégration dans la déclaration, lorsque les informations sont encore faciles à obtenir auprès du fournisseur ou du collaborateur concerné.
- Contrôlez le statut TVA de l’entreprise : une structure en franchise en base ne récupère pas la TVA sur ses achats.
- Vérifiez la facture : le nom de l’entreprise, l’identification du fournisseur, le montant HT, le taux et le montant de TVA doivent être cohérents.
- Identifiez l’usage réel : rattachez la dépense à une activité taxable et repérez tout usage privé ou mixte.
- Recherchez une exclusion : logement, véhicule, réception ou avantage accordé à un salarié nécessitent une analyse spécifique.
- Comptabilisez TTC si la TVA est exclue : ne la faites pas apparaître dans la TVA déductible de la déclaration.
- Classez les preuves : facture, note de frais, motif et éléments de répartition doivent pouvoir être retrouvés rapidement.
Les erreurs qui coûtent le plus cher
La première erreur consiste à déduire toute TVA figurant sur une facture sans vérifier l’éligibilité de l’achat. La deuxième consiste à traiter une facture incomplète comme un justificatif suffisant. Enfin, les dépenses personnelles réglées avec le compte de l’entreprise et les frais mixtes sans ventilation sont des points de fragilité fréquents.
En cas de doute, il est préférable de suspendre la déduction, de demander une facture rectificative ou de solliciter l’avis du professionnel qui suit la comptabilité. Une TVA non récupérée à tort représente un coût. Une TVA déduite sans droit peut entraîner un rappel, des intérêts et des pénalités. La règle opérationnelle est donc claire : pas de preuve suffisante, pas de TVA déductible.