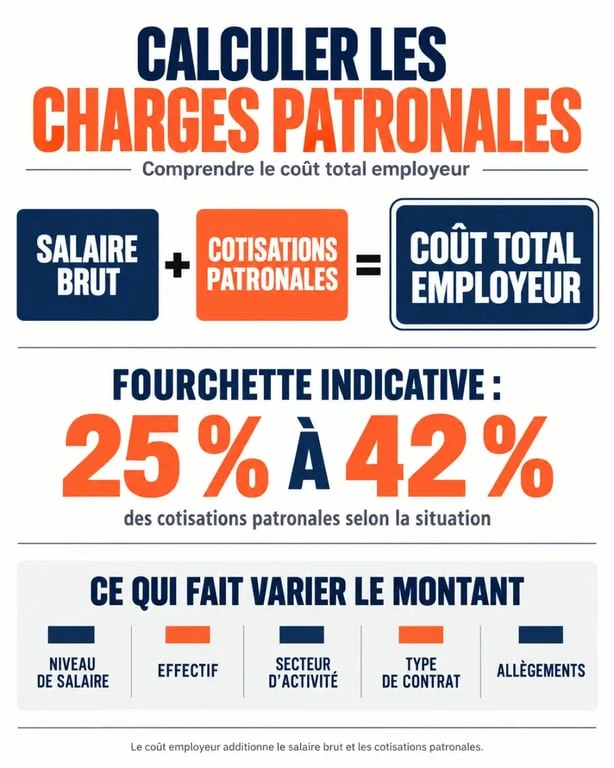
Le pourcentage des charges patronales se situe généralement entre 25 % et 42 % du salaire brut, avec une moyenne souvent proche de 30 %. Cette fourchette permet d’estimer rapidement le coût d’une embauche. Elle ne remplace toutefois pas un calcul individualisé : le salaire, l’effectif, l’activité et les allègements applicables peuvent modifier fortement le résultat.
Du salaire brut au coût réel pour l’employeur
Les charges patronales, aussi appelées cotisations patronales, correspondent aux sommes versées par l’employeur en plus du salaire brut. Elles participent au financement de la protection sociale, notamment l’assurance maladie, la retraite, le chômage, les allocations familiales, les accidents du travail, le logement et l’autonomie.
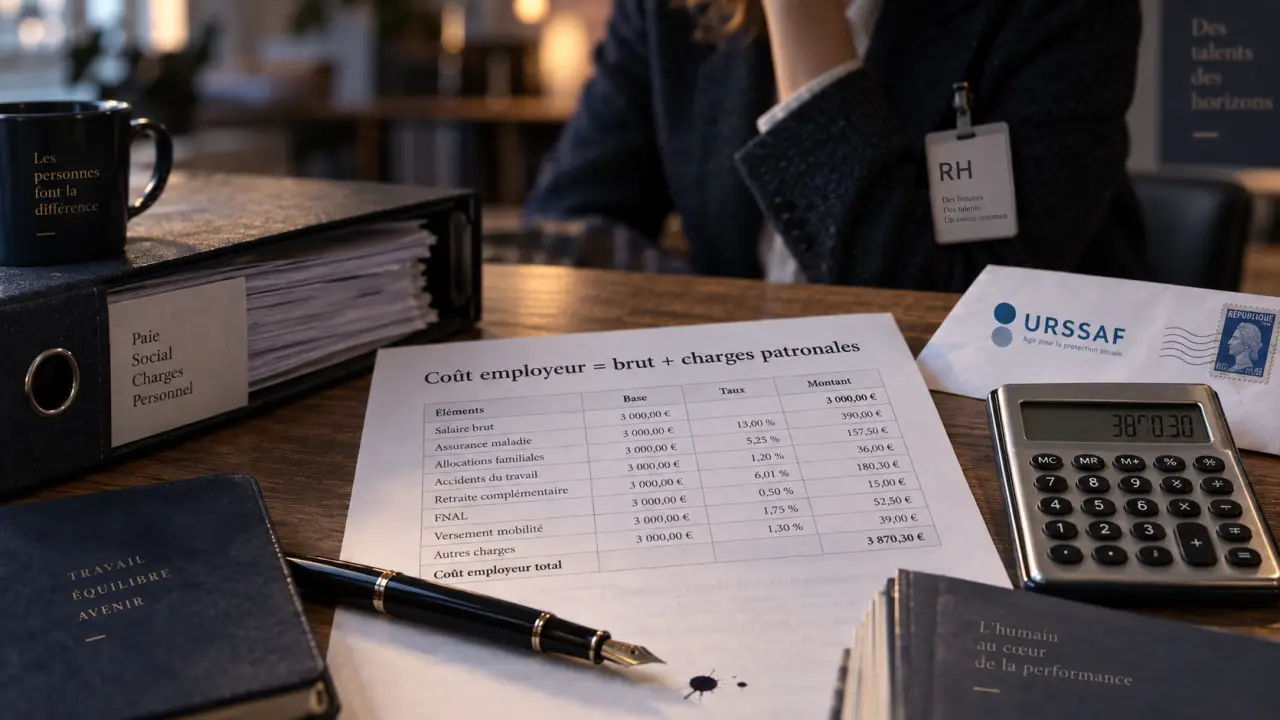
Il faut les distinguer des cotisations salariales. Prélevées sur le salaire brut, ces dernières servent à déterminer le salaire net versé au salarié. Les charges patronales, elles, s’ajoutent au brut. La formule à retenir est donc simple : coût employeur = salaire brut + cotisations patronales.
Pour un salaire brut mensuel de 2 500 €, un taux patronal estimé à 30 % représente 750 € de cotisations. Le coût mensuel total pour l’entreprise atteint alors 3 250 €, avant les éventuels frais liés au poste, comme la mutuelle, le transport, les titres-restaurant ou le matériel de travail.
Quels taux composent le pourcentage de charges patronales ?
Il n’existe pas de taux unique applicable à toutes les entreprises. Le pourcentage global résulte de l’addition de plusieurs cotisations. Certaines reposent sur un taux déterminé, tandis que d’autres varient selon la rémunération, l’effectif ou l’activité. Les principaux postes sont présentés ci-dessous.
Infographie sur le pourcentage des charges patronales et le calcul du coût employeur
Cotisation ou contribution
Taux ou principe applicable
Ce qui fait varier le montant
Assurance maladie
7 % sous 2,5 SMIC ; 13 % au-delà
Niveau de rémunération
Vieillesse plafonnée
8,55 %
Part du salaire dans la limite du plafond de la Sécurité sociale
Vieillesse déplafonnée
2,11 %
Ensemble du salaire brut
Allocations familiales
3,45 %
Conditions de rémunération applicables
Accidents du travail et maladies professionnelles
Taux variable
Secteur d’activité et sinistralité de l’entreprise
Assurance chômage
4,05 %
Assiette de rémunération concernée
AGS
0,15 %
Assiette de rémunération concernée
CSA
0,3 %
Ensemble de l’assiette concernée
FNAL
0,1 %, avec une contribution supplémentaire de 0,5 % au-delà de 50 salariés
Effectif de l’entreprise
Contribution au dialogue social
0,016 %
Assiette de rémunération concernée
D’autres contributions peuvent s’ajouter selon la situation de l’entreprise et du salarié : retraite complémentaire AGIRC-ARRCO, prévoyance, complémentaire santé, versement mobilité, taxe d’apprentissage ou formation professionnelle. Le forfait social, lorsqu’il concerne des rémunérations non soumises aux cotisations de Sécurité sociale, peut atteindre 20 %.
La somme de quelques taux ne suffit donc pas toujours à déterminer le coût exact. Il faut tenir compte de l’assiette de calcul, des plafonds et des éventuelles exonérations. Le résultat dépend aussi des éléments propres au contrat et à l’entreprise.
Pourquoi le taux change d’un salarié à l’autre
Le salaire brut et les allègements
Le niveau de rémunération est le premier facteur de variation. Les salaires proches du SMIC peuvent bénéficier de la réduction générale des cotisations patronales, parfois appelée réduction Fillon. Cet allègement réduit le poids des cotisations éligibles.
Son effet diminue progressivement lorsque le salaire augmente, puis disparaît. C’est pourquoi un taux de 25 % peut être réaliste dans une situation et insuffisant dans une autre. Une estimation à 30 % donne un premier ordre de grandeur, mais elle doit être ajustée au salaire prévu et aux dispositifs applicables.
L’activité et la taille de l’entreprise
Le taux des accidents du travail et maladies professionnelles, ou AT/MP, dépend notamment des risques liés à l’activité. Un emploi de bureau dans les services n’expose pas l’employeur au même taux qu’un poste en atelier, sur un chantier ou dans la logistique.
L’effectif influe aussi sur certaines contributions, notamment le FNAL. Les employeurs agricoles relèvent quant à eux de la MSA, plutôt que du régime général recouvré par l’URSSAF. Le secteur et la taille de l’entreprise doivent donc être vérifiés avant toute estimation.
Le contrat et les dispositifs particuliers
L’apprentissage, l’alternance, certains contrats aidés ou une implantation dans une zone ouvrant droit à exonération peuvent modifier fortement le coût. Un CDD peut également entraîner des coûts spécifiques selon les cas.
Il est préférable de raisonner par profil d’embauche plutôt que d’appliquer le même pourcentage à tous les postes. Le contrat, le niveau de salaire et les aides accessibles forment un ensemble qui doit être examiné avant de fixer le budget.
Une variation apparemment limitée peut avoir un effet sensible sur le budget annuel. Une hausse de salaire, le franchissement d’un seuil d’effectif ou une modification du taux AT/MP peuvent modifier les provisions mensuelles et le coût total d’un recrutement. Pour piloter une embauche, calculez donc le coût sur douze mois, et pas seulement celui de la première fiche de paie.
Calculer une estimation fiable avant de recruter
Pour préparer un budget, commencez par déterminer le salaire brut mensuel prévu, puis appliquez une fourchette cohérente avec le profil du poste. Une estimation à 30 % constitue un repère initial pour de nombreuses situations, sans être un taux universel. Pour une prévision prudente sur un salaire élevé ou en l’absence d’allègement, une hypothèse proche de 42 % peut être pertinente.
Définissez le salaire brut prévu dans le contrat.
Repérez les paramètres : effectif, secteur, convention collective, type de contrat et aides éventuelles.
Estimez les cotisations patronales avec un taux provisoire adapté.
Ajoutez les coûts complémentaires pris en charge par l’employeur.
Contrôlez le résultat avec un simulateur avant de valider l’offre salariale.
À titre d’exemple, un salaire brut de 2 000 € associé à un taux de 30 % produit 600 € de charges patronales. Le coût employeur atteint alors 2 600 € par mois.
Pour un salaire brut de 4 000 € avec une hypothèse de 42 %, les cotisations s’élèvent à 1 680 € et le coût total atteint 5 680 €. Ces exemples montrent pourquoi le salaire brut ne doit pas être confondu avec le budget réel du poste.
Vérifier son montant avec les bons outils
Un tableur permet de comparer plusieurs scénarios, par exemple une embauche au SMIC, un recrutement cadre ou une alternance. Prévoyez au minimum des colonnes pour le brut mensuel, le taux estimé, les cotisations, les avantages employeur et le coût annuel. Cette méthode permet de mesurer l’impact d’une négociation salariale ou d’un changement de temps de travail.
Pour obtenir une estimation plus précise, utilisez le simulateur salaire brut-net de l’URSSAF. Il prend en compte davantage de paramètres qu’un calcul manuel. Comme les taux et les plafonds évoluent, vérifiez aussi les barèmes publiés par l’URSSAF ou la MSA avant chaque embauche.
En cas de situation atypique, un expert-comptable ou un conseiller RH peut vérifier le paramétrage de la paie. Cette précaution aide à limiter l’écart entre l’estimation initiale et le coût réellement supporté par l’entreprise.