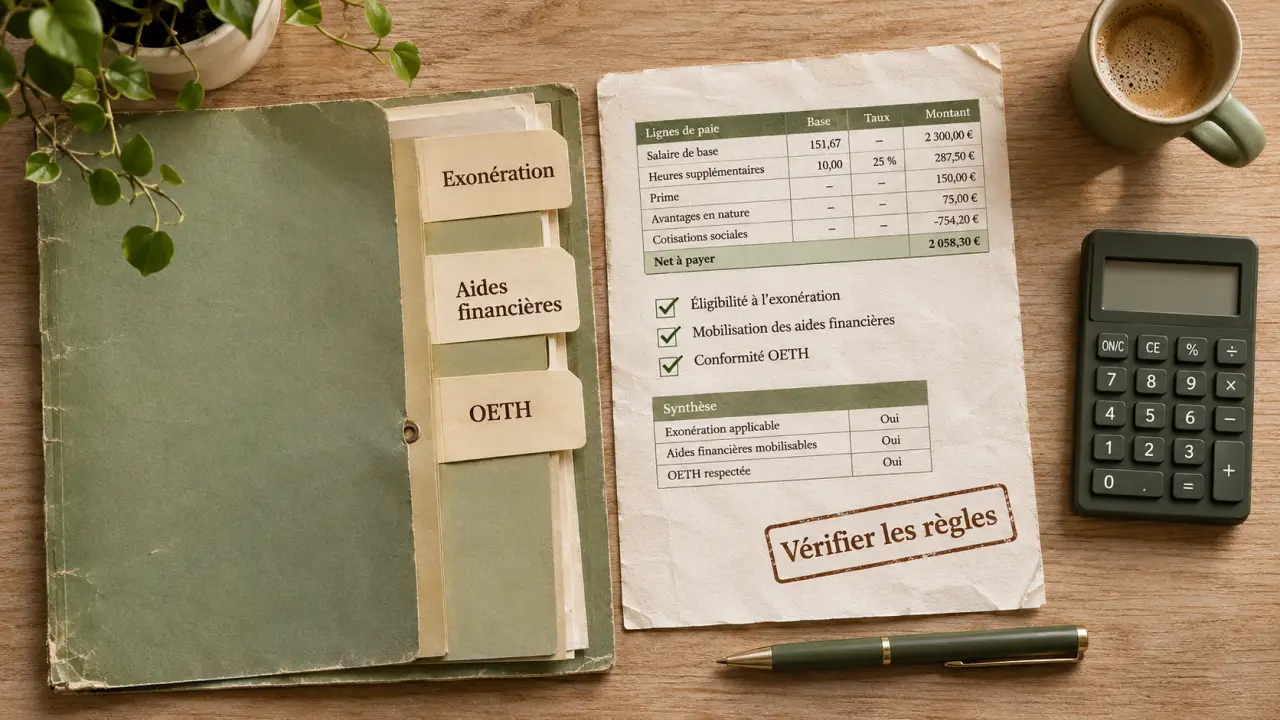
Embaucher un salarié reconnu travailleur handicapé ne donne pas, à lui seul, droit à une exonération spécifique de charges patronales. L’employeur peut bénéficier des allègements de droit commun et solliciter des aides liées au handicap, selon sa situation. Pour établir un budget fiable, il faut distinguer trois éléments : les cotisations sur le salaire, les financements de compensation et l’éventuelle contribution liée à l’obligation d’emploi.
Une reconnaissance du handicap n’efface pas les cotisations patronales
La reconnaissance de la qualité de travailleur handicapé, ou RQTH, facilite l’accès à des dispositifs d’accompagnement et de compensation. Elle ne constitue pas une dispense générale de cotisations Urssaf. Il n’existe donc pas de taux universel d’exonération applicable à chaque embauche d’un travailleur handicapé.
Vérifiez vos connaissances sur les charges et aides liées au handicap
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
En particulier, une entreprise de moins de 20 salariés n’est pas automatiquement exonérée de toutes les charges patronales lorsqu’elle recrute une personne handicapée. Le seuil de 20 salariés concerne principalement l’obligation d’emploi, pas une franchise de cotisations sociales.
Les allègements de paie restent soumis à leurs propres règles
Les réductions générales de cotisations patronales peuvent s’appliquer si les conditions du dispositif sont réunies, notamment celles tenant à la rémunération et au champ d’affiliation de l’employeur. Leur calcul dépend des règles en vigueur sur la période de paie, du salaire, du temps de travail et des éventuelles régularisations. Le statut de travailleur handicapé ne remplace aucun de ces critères.
De même, un contrat d’apprentissage, une implantation géographique particulière ou un dispositif sectoriel peut ouvrir des droits spécifiques. Il faut alors vérifier le régime concerné, les cotisations couvertes et les règles de cumul, plutôt que demander une hypothétique « exonération handicap » globale.
Une aide financière n’est pas une exonération
Une exonération diminue les cotisations dues. Une subvention finance une dépense ou compense une difficulté identifiée, après instruction d’un dossier. Enfin, l’emploi d’un bénéficiaire peut réduire une contribution OETH éventuelle. Ces trois mécanismes n’ont ni les mêmes justificatifs, ni le même calendrier, ni le même traitement en paie.
Taille de l’entreprise et secteur : les différences qui comptent
Dans le secteur privé, les entreprises d’au moins 20 salariés sont soumises à l’obligation d’emploi des travailleurs handicapés, à hauteur de 6 % de leur effectif d’assujettissement, sous réserve des règles de franchissement de seuil et de calcul. Une contribution peut être due lorsque cette obligation n’est pas satisfaite.
Les employeurs de moins de 20 salariés ne sont pas redevables de cette contribution au titre de l’OETH. Ils restent néanmoins concernés par la déclaration des bénéficiaires employés et peuvent accéder à des accompagnements ou aides, selon les conditions propres à chaque dispositif.
| Situation | Conséquence principale | Point à vérifier |
|---|---|---|
| Entreprise privée de moins de 20 salariés | Pas de contribution OETH liée à ce seuil | Allègements de droit commun et aides Agefiph accessibles |
| Entreprise privée de 20 salariés et plus | Obligation d’emploi de 6 %, selon les règles d’assujettissement | Effectif, bénéficiaires déclarés et contribution éventuelle |
| Employeur public | Cadre propre à la fonction publique | Intervention du FIPHFP et règles de cotisations applicables |
| Employeur relevant d’un régime particulier | Calcul social potentiellement différent | Organisme de recouvrement et dispositifs sectoriels |
La RQTH n’est pas le seul justificatif possible pour être bénéficiaire de l’obligation d’emploi. Certains titulaires de l’AAH, d’une pension d’invalidité ou d’une rente d’accident du travail peuvent également relever de cette catégorie, sous conditions. Il faut vérifier le titre exact et sa validité, sans demander au salarié de révéler son diagnostic médical.
Les aides à examiner pour financer les besoins réels
Pour les employeurs privés, l’Agefiph est un interlocuteur central. Ses aides ne constituent pas une prime automatique attachée à toute RQTH : elles répondent à un besoin, à une situation de recrutement ou à un parcours professionnel déterminé.
Accueil, adaptation du poste et alternance
Selon le dossier, un accompagnement peut concerner l’intégration, l’adaptation du poste, des équipements ou des moyens humains nécessaires pour compenser les conséquences du handicap. Les dépenses relevant des obligations ordinaires de l’employeur ne sont pas automatiquement finançables. Les contrats d’apprentissage et de professionnalisation peuvent également ouvrir des aides spécifiques, dont les conditions doivent être vérifiées à la date de signature.
Il n’existe pas davantage de règle unique imposant un CDI ou un CDD de 12 mois pour toutes les aides. La nature du contrat, sa durée et le temps de travail exigés dépendent de chaque dispositif.
La reconnaissance de la lourdeur du handicap
Lorsque des charges professionnelles importantes persistent après un aménagement optimal du poste, une reconnaissance de la lourdeur du handicap (RLH) peut être envisagée. Elle peut ouvrir droit à l’aide à l’emploi des travailleurs handicapés, avec un niveau normal ou majoré selon la décision.
Les montants de 6 611 € et 13 161,90 € par an correspondent à des barèmes de cette aide, et non à une exonération Urssaf générale. Ils ne doivent pas être repris comme des montants actuels garantis : le calcul dépend notamment du Smic horaire applicable et du temps de travail. Le versement est trimestriel, sur justification de l’activité. La reconnaissance est généralement accordée pour 3 ans, renouvelables, avec des situations particulières à vérifier.
Construire un budget sans compter deux fois le même avantage
Commencez par calculer le coût salarial selon les règles ordinaires, puis ajoutez les dépenses d’intégration et de compensation. Déduisez ensuite les seuls allègements applicables et financements effectivement accordés. Évaluez séparément l’incidence éventuelle du recrutement sur la contribution OETH.
Le passage entre recrutement et prise de poste constitue une charnière budgétaire souvent négligée : un équipement peut devoir être commandé avant l’arrivée du salarié, alors que l’aide sera versée plus tard. Distinguer la date d’engagement de la dépense, celle de l’accord et celle du paiement permet d’anticiper la trésorerie. Une subvention attendue ne règle pas immédiatement la facture du fournisseur.
Par exemple, une petite entreprise qui recrute en CDI ne doit pas supprimer les cotisations de sa simulation sous prétexte que le candidat possède une RQTH. Elle calcule d’abord la paie normalement, puis étudie les aides répondant aux besoins du poste. Une entreprise assujettie à l’OETH examine en plus l’effet du recrutement sur sa déclaration annuelle.
Le cumul doit être vérifié dispositif par dispositif. Plusieurs soutiens peuvent coexister, mais une même dépense ne doit pas être financée au-delà de ce que permettent les règles applicables. Distinguez aussi une aide ponctuelle d’un financement renouvelable : leur impact sur le coût durable du poste diffère.
Les démarches pour sécuriser la paie et les demandes
- Identifier la situation de l’employeur : secteur privé ou public, effectif, régime social et éventuel assujettissement à l’OETH.
- Vérifier le justificatif du bénéficiaire : nature du titre, période de validité et informations nécessaires à la déclaration, dans le respect de la confidentialité.
- Faire chiffrer la paie : demander au gestionnaire de paie de préciser les réductions applicables et leurs conditions.
- Évaluer les besoins du poste : mobiliser, selon la situation, le service de prévention et de santé au travail et Cap emploi.
- Déposer les demandes dans les délais : vérifier avant toute dépense si un accord préalable est nécessaire, puis conserver devis, factures et décisions.
- Assurer le suivi : déclarations sociales, justificatifs d’activité, échéances de renouvellement et éventuelles régularisations.
Pour les cotisations, adressez-vous à l’Urssaf ou à l’organisme de recouvrement compétent. Pour les aides du privé, consultez l’Agefiph ; pour le public, le FIPHFP. Les fiches de Service-Public permettent de vérifier les conditions administratives. Les anciennes références à la Direccte doivent être rapprochées des services actuels, notamment les DREETS.
Une exonération appliquée sans fondement peut entraîner un redressement, tandis qu’une aide indûment perçue peut être récupérée. Le bon réflexe consiste à obtenir une validation distincte pour la paie, l’aide et l’OETH, plutôt qu’à chercher un avantage unique couvrant toutes les situations.