
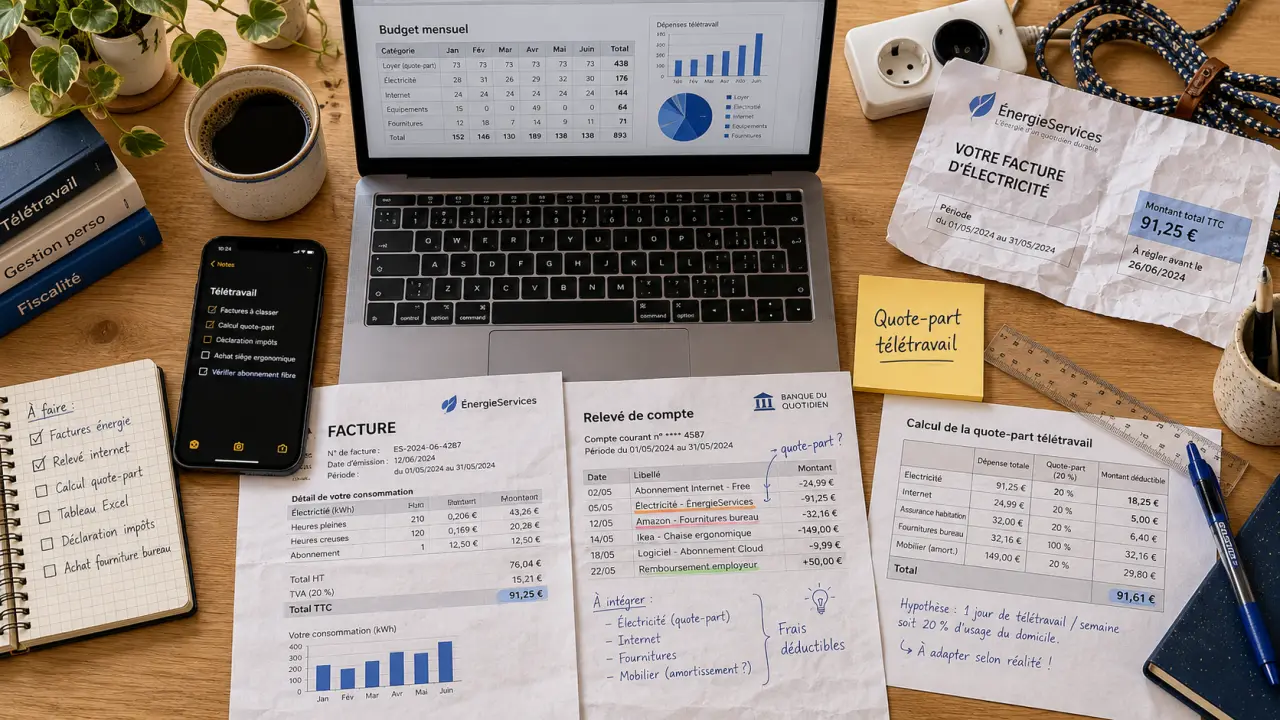
Les frais de télétravail correspondent aux dépenses engagées pour travailler à distance : connexion internet, électricité, matériel ou utilisation d’un espace du logement. L’employeur peut les prendre en charge au forfait ou sur justificatifs. Pour votre déclaration de revenus, les règles sont différentes : une dépense remboursée ne peut pas être déduite une seconde fois. Le bon réflexe consiste donc à séparer dépenses professionnelles, remboursements reçus et frais restant à votre charge.
Identifier les dépenses réellement liées au travail à domicile
Une facture payée pendant une période de télétravail n’est pas automatiquement un frais professionnel. Il faut pouvoir expliquer son lien avec l’activité et, lorsque l’usage est mixte, isoler la part professionnelle. Les modalités de prise en charge dépendent aussi de l’organisation retenue par l’entreprise.
- Équipement informatique : ordinateur, écran, clavier, casque et accessoires nécessaires à l’activité.
- Mobilier : bureau, siège ergonomique ou rangement professionnel, selon les conditions prévues par l’employeur.
- Télécommunications : abonnement internet, téléphone et communications professionnelles.
- Dépenses du logement : quote-part admissible de certains frais fixes, chauffage et électricité.
- Consommables : papier, cartouches et petites fournitures effectivement utilisés pour travailler.
Un matériel directement fourni par l’entreprise ne constitue pas une dépense personnelle à vous rembourser. De même, l’achat d’un équipement coûteux ne donne pas nécessairement droit à une prise en charge intégrale immédiate : les règles applicables au mobilier et aux biens durables doivent être vérifiées.
Calculer une quote-part sans tout passer en frais
Pour une dépense commune au logement et au travail, une répartition justifiable est indispensable. À titre d’illustration, une charge mensuelle admissible de 365 € répartie sur un appartement de 70 m², dont 10 m² affectés au travail, donne le calcul suivant : 365 × 10 / 70, soit environ 52 € par mois. Ce résultat n’est pas automatiquement déductible : il faut encore vérifier la nature de la charge, l’usage de l’espace et, si nécessaire, appliquer un prorata temporel.
Regardez chaque dépense à travers trois faces d’un même prisme : qui l’utilise, pendant combien de temps et qui la finance déjà. Un écran exclusivement professionnel, un salon utilisé ponctuellement et une connexion familiale ne se répartissent pas de la même manière. Cette lecture évite notamment d’appliquer mécaniquement un pourcentage de surface à toutes les factures.
Organiser la prise en charge avec l’employeur
Les dépenses engagées pour les besoins de l’activité professionnelle et dans l’intérêt de l’employeur ont vocation à être prises en charge. Cela ne signifie pas qu’une prime de télétravail d’un montant uniforme soit automatiquement due à tous les salariés. Consultez l’accord collectif, la charte, votre accord individuel et la procédure de remboursement applicable.
Avant un achat, demandez une validation écrite, particulièrement pour le mobilier, un abonnement supplémentaire ou un espace de coworking. Vous éviterez un désaccord sur la nécessité de la dépense, son montant ou la propriété du matériel.
| Mode de prise en charge | Fonctionnement | Point de vigilance |
|---|---|---|
| Allocation forfaitaire | Somme calculée selon les modalités prévues et le rythme de télétravail. | Respecter les conditions et limites d’exonération applicables. |
| Remboursement des dépenses réelles | Prise en charge des frais professionnels effectivement engagés. | Conserver les factures et expliquer la quote-part professionnelle. |
| Fourniture directe | L’entreprise achète ou met à disposition l’équipement. | Clarifier l’entretien, la restitution et les usages autorisés. |
Le forfait simplifie la gestion des dépenses courantes. Le remboursement au réel est mieux adapté à certaines dépenses identifiables ou importantes. Les deux peuvent parfois coexister pour des postes distincts, à condition de ne pas rembourser deux fois le même coût.
Lire les plafonds sans confondre barème social et fiscal
Un plafond d’exonération sociale n’est ni un montant minimum obligatoire à verser, ni une limite absolue au remboursement. Il détermine les conditions dans lesquelles une allocation peut être exclue de l’assiette des cotisations. Au-delà, la justification des dépenses professionnelles devient déterminante.
Les montants dépendent du cadre et de l’année
Les repères de 3,30 € par jour, dans la limite de 72,60 € par mois, et de 13,20 € par mois pour un jour de télétravail hebdomadaire correspondent à un cadre d’allocation prévu par accord collectif. Ils ne doivent pas être appliqués indistinctement à toutes les entreprises. Le montant de 22 € par mois pour deux jours par semaine correspond à un autre niveau de forfait : ce n’est pas le double de 13,20 €.
Ces montants ne constituent donc pas un barème unique. Pour établir une paie, consultez le barème Urssaf applicable à l’année du versement et distinguez les situations avec ou sans accord collectif. La fiche de Service-Public consacrée aux allocations de télétravail permet également de contrôler le cadre concerné.
Le forfait fiscal suit sa propre logique
Les repères fiscaux de 2,7 € par jour, 59,40 € par mois et 626,40 € par an concernent une évaluation forfaitaire admise pour certains millésimes fiscaux. Ils ne représentent pas un plafond général de toutes les dépenses réelles justifiables. Avant de les utiliser, vérifiez la notice d’impots.gouv.fr correspondant aux revenus déclarés : l’année de déclaration et celle des dépenses ne doivent pas être confondues.
Une revalorisation sociale ne modifie pas automatiquement les règles fiscales. Pour anticiper une évolution, fiez-vous à un texte publié et à sa date d’application, plutôt qu’à une annonce ou à un ancien tableau.
Déclarer les frais restant à charge sans double déduction
Pour un salarié, la déduction forfaitaire de 10 % couvre normalement les frais professionnels. Les frais de télétravail ne s’y ajoutent donc pas automatiquement. Pour les déduire séparément, il faut examiner l’option pour les frais réels sur l’ensemble des dépenses professionnelles concernées, et pas seulement sur le travail à domicile.
Sans allocation versée par l’employeur
Comparez la déduction de 10 % au total de vos dépenses professionnelles déductibles : télétravail, déplacements admissibles et autres frais éligibles. Si les frais réels sont plus avantageux, renseignez la rubrique correspondante de la déclaration de revenus et détaillez leur nature et leur calcul selon les indications de l’administration.
Avec une allocation ou des remboursements
Ne déduisez pas une dépense déjà couverte par une allocation exonérée. Si vous souhaitez déduire les dépenses qu’elle finance, vérifiez les règles de réintégration de cette allocation dans les salaires imposables. Le traitement dépend de votre situation : une simple soustraction entre factures et indemnités ne suffit pas toujours à établir correctement la déclaration.
Constituez un dossier comprenant les factures, le calendrier des jours télétravaillés, les remboursements reçus et vos calculs de quote-part. Les justificatifs ne sont généralement pas joints à la déclaration, mais doivent pouvoir être présentés sur demande.
Enfin, adaptez le raisonnement à votre statut. Avec plusieurs employeurs, répartissez les dépenses communes sans doublon. Dans la fonction publique, consultez le dispositif spécifique applicable. Pour un indépendant, les règles dépendent du régime fiscal : le mécanisme salarial de remboursement et la déduction de 10 % ne sont pas transposables tels quels.