
Vous avez effectué un achat par carte bancaire, mais aucune trace de l’opération n’apparaît sur votre espace client ou votre relevé. Cette situation génère souvent du stress, pourtant, elle est courante dans le système bancaire actuel. Loin d’être une disparition mystérieuse de vos fonds, ce phénomène s’explique par des processus techniques précis. Comprendre le cycle de vie d’une transaction permet de gérer votre budget avec sérénité.
Les coulisses du paiement : pourquoi l’opération tarde à apparaître
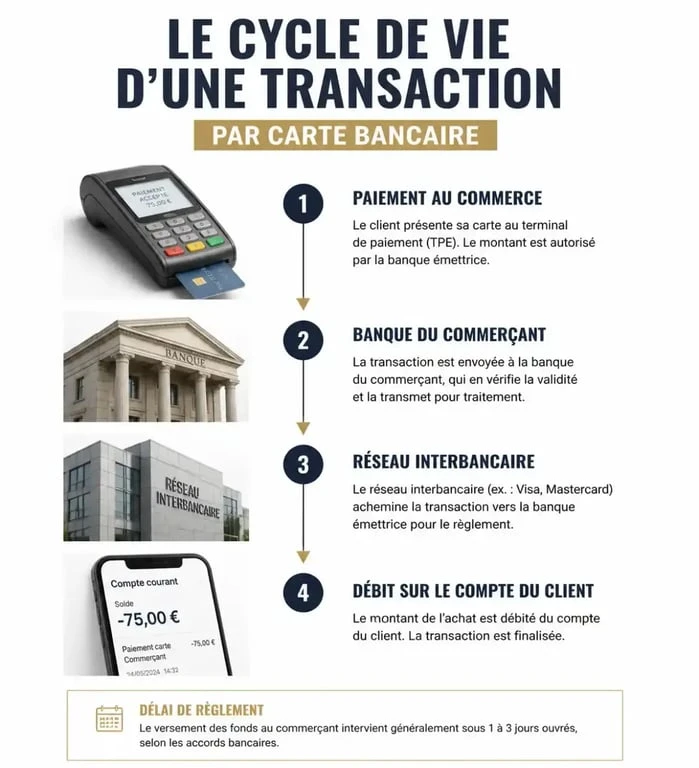
Lorsqu’une transaction est validée sur un terminal de paiement (TPE), le processus ne se termine pas instantanément sur votre compte. Il s’agit d’une chaîne impliquant plusieurs acteurs : le commerçant, sa banque acquéreuse, le réseau de carte bancaire et votre propre établissement.
Le processus de télécollecte
La plupart des commerçants ne transmettent pas les opérations à leur banque en temps réel. Ils utilisent une procédure appelée télécollecte. Cette étape consiste à envoyer, généralement une fois par jour, l’ensemble des transactions enregistrées sur leur terminal. Tant que cette télécollecte n’est pas traitée par la banque du commerçant, l’opération n’apparaît pas sur votre relevé, même si l’autorisation initiale a été confirmée.
Autorisation bancaire versus débit effectif
Il faut distinguer l’autorisation bancaire, qui vérifie la disponibilité des fonds, du débit réel. Lors de votre achat, votre banque met de côté la somme pour garantir le paiement. Cette étape est immédiate, mais l’argent n’a pas encore quitté votre compte. Il est simplement réservé, créant une latence entre l’engagement de la dépense et son inscription définitive. Considérez cette phase comme une validation comptable nécessaire pour garantir l’intégrité de la transaction. En comprenant cette structure, vous anticipez mieux vos dépenses et évitez de considérer cet argent comme disponible alors qu’il est déjà engagé par le système.
Délais de traitement : ce qu’il faut savoir
Le délai d’apparition d’une opération sur votre compte varie selon le contexte de votre achat.
Les délais standards observés
Dans la grande majorité des cas, une transaction par carte bancaire est traitée et visible sur votre relevé sous 48 à 72 heures. Ce délai correspond au temps nécessaire pour que les flux financiers soient compensés entre les banques. Si vous avez effectué votre achat durant un week-end ou un jour férié, ce délai est mécaniquement allongé, car les systèmes de compensation traitent prioritairement les jours ouvrés.
Facteurs influençant la durée
Certaines transactions, notamment celles effectuées à l’étranger ou sur des sites de vente en ligne spécifiques, prennent davantage de temps. De même, si le commerçant tarde à effectuer sa télécollecte, l’opération peut mettre plusieurs jours, voire une semaine, à apparaître. Il est rare qu’un paiement mette plus de 10 jours ouvrés à être débité, bien que cela reste techniquement possible selon les politiques internes des commerçants.
La réalité des risques : doit-on s’inquiéter ?
La principale crainte des utilisateurs est celle du double débit ou de l’oubli de paiement. Dans 99,9 % des cas, l’argent sera débité tôt ou tard. Les systèmes bancaires sont robustes et les erreurs de transmission sont extrêmement rares.
La gestion du budget
Le risque réel n’est pas la disparition de l’argent, mais l’impact sur votre gestion budgétaire. Si vous oubliez un paiement non encore débité, vous risquez de dépenser une somme que vous croyez disponible, ce qui peut mener à un découvert non anticipé et à des agios. La meilleure pratique consiste à conserver systématiquement vos tickets de carte bancaire ou à utiliser les outils de suivi proposés par votre application bancaire pour noter vos dépenses en temps réel.
Quelles démarches effectuer en cas de doute ?
Si après une période de 7 à 10 jours, un paiement n’apparaît toujours pas sur votre compte, voici la marche à suivre pour agir avec discernement.
Vérifier ses justificatifs
La première étape est de vous assurer que vous possédez bien la preuve de la transaction : ticket de carte, confirmation de commande par email ou reçu numérique. Ces documents constituent votre meilleure protection en cas de litige ultérieur.
Contacter son conseiller bancaire
Si le doute persiste, sollicitez votre conseiller bancaire. Il dispose d’outils plus précis pour visualiser les autorisations en attente qui n’apparaissent pas encore sur votre interface client habituelle. Une simple vérification de sa part permet souvent de lever toute ambiguïté.
Ce que dit la loi : vos droits et recours
Le cadre légal protège autant le commerçant que le consommateur en matière de transactions par carte.
Le délai légal de réclamation
Un commerçant dispose d’un délai légal pouvant aller jusqu’à 13 mois pour réclamer le paiement d’une transaction effectuée par carte bancaire. Cela signifie qu’un débit peut parfois apparaître plusieurs mois après l’achat, notamment pour des services ou des abonnements. Bien que cette situation soit exceptionnelle, elle est parfaitement légale.
La protection du consommateur
En cas d’erreur manifeste, comme un double débit pour un seul achat, votre banque est tenue de vous assister. Vous disposez de recours pour contester une opération non autorisée ou erronée. La loi vous garantit un droit de remboursement en cas de débit frauduleux ou d’erreur technique avérée, à condition d’agir dans les délais impartis après la réception de votre relevé de compte.