
Avec un salaire de 6 000 € nets par mois, il est naturel d’anticiper une retraite confortable. Pourtant, ce niveau de rémunération ne garantit pas une pension équivalente. Le calcul dépend du salaire brut soumis à cotisations, des 25 meilleures années, des trimestres validés, du statut professionnel et de la retraite complémentaire. Pour estimer votre future pension, il faut donc distinguer le salaire net, le salaire brut et le montant réellement versé à la retraite.
6 000 € nets par mois : le point de départ n’est pas votre pension
Pour un salarié du secteur privé, 6 000 € nets correspondent approximativement à 7 690 € bruts par mois. Le net représente souvent entre 77 et 78 % du brut. Cette conversion reste indicative, car la part nette varie selon le statut cadre ou non-cadre, les avantages, les cotisations et le prélèvement à la source. Or, les droits à la retraite sont calculés à partir des rémunérations brutes cotisées, et non du salaire net versé sur le compte bancaire.
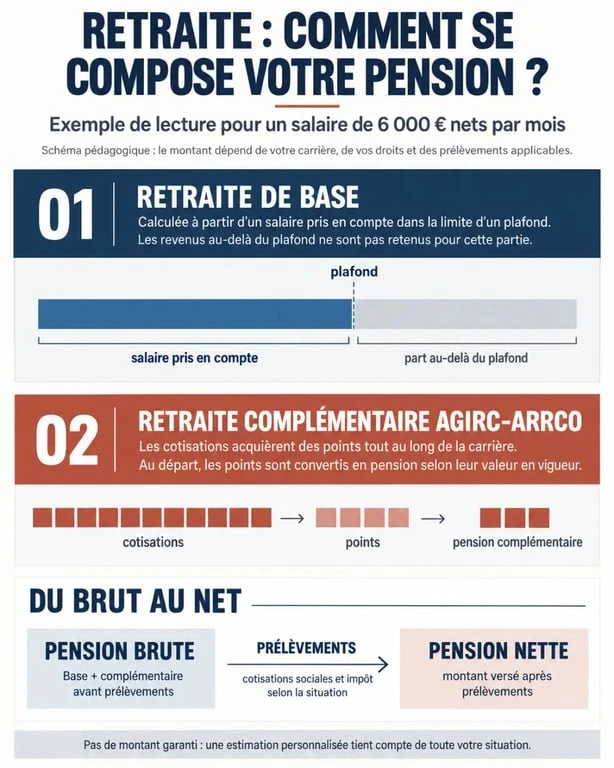
Un haut salaire ne produit pas une pension proportionnelle à l’euro près. Une partie de la rémunération est plafonnée pour le calcul de la retraite de base. Au-delà de ce plafond, le salaire n’augmente plus cette pension. Il continue toutefois à générer des droits dans le régime complémentaire AGIRC-ARRCO pour les salariés du privé. Deux personnes qui gagnent aujourd’hui le même salaire net peuvent donc percevoir des pensions différentes selon leur carrière, leur statut et le nombre de points accumulés.
Le taux de remplacement donne une première lecture
Le taux de remplacement compare la pension au dernier revenu d’activité. Pour une personne rémunérée 6 000 € nets, la baisse de revenus peut être sensible, même après une carrière complète. Il est donc plus utile de définir un budget de retraite, en tenant compte du logement, de la santé, des loisirs, de l’aide aux proches et des impôts, que de chercher à reproduire exactement le dernier salaire. Une retraite de 6 000 € nets par mois suppose généralement une carrière très favorable, des droits complémentaires élevés et parfois des revenus issus du patrimoine.
Les deux étages qui composent la retraite d’un salarié du privé
La retraite de base : une formule encadrée par un plafond
La retraite de base est versée par l’Assurance Retraite. Son calcul repose en principe sur le salaire annuel moyen des 25 meilleures années, le taux de liquidation et la durée d’assurance. À taux plein, le taux retenu est de 50 %. La formule est la suivante :
Salaire annuel moyen × 50 % × (durée d’assurance validée / durée d’assurance requise).
Le salaire pris en compte est limité au plafond de la Sécurité sociale. Si votre rémunération brute dépasse ce plafond, la part excédentaire n’augmente donc pas votre retraite de base. Vous devez également avoir validé le nombre de trimestres requis pour votre génération, soit entre 166 et 172 trimestres. En cas de trimestres manquants au moment du départ, une décote peut réduire durablement la pension.
La complémentaire AGIRC-ARRCO : une part importante pour les hauts revenus
La retraite complémentaire fonctionne avec un système de points. Chaque année, les cotisations prélevées sur les tranches de salaire ouvrent des droits qui s’additionnent au fil de la carrière. Au moment du départ, le nombre total de points est converti en pension selon la valeur de service alors en vigueur. Pour un salarié gagnant environ 7 690 € bruts par mois, cette composante occupe une place importante, car une partie notable du salaire se situe au-dessus du plafond utilisé pour la retraite de base.
Les interruptions de carrière, les périodes de chômage indemnisé, les congés parentaux, le temps partiel, les primes variables et les changements d’employeur peuvent modifier l’accumulation des points. Il faut donc examiner les données de chaque régime plutôt que de réaliser une projection à partir d’un seul bulletin de salaire récent.
Quel montant espérer réellement avec un salaire de 6 000 € nets ?
Il n’existe pas de montant unique fiable. Une personne rémunérée à ce niveau pendant une carrière complète, partant à taux plein et disposant de nombreux points AGIRC-ARRCO peut obtenir une pension nettement supérieure à la moyenne. Elle ne doit toutefois pas en déduire qu’elle percevra 6 000 € par mois. En France, la pension moyenne s’élève à 1 666 € bruts, soit 1 541 € nets. Ce repère mesure l’écart avec la moyenne, mais ne permet pas de calculer une situation individuelle.
| Élément de carrière | Effet sur la future pension |
|---|---|
| 25 meilleures années élevées et régulières | Améliore le salaire annuel moyen, dans la limite du plafond de la retraite de base |
| 166 à 172 trimestres validés selon la génération | Permet d’éviter une réduction liée à une durée d’assurance insuffisante |
| Longue carrière de cadre avec un salaire supérieur au plafond | Renforce surtout les droits AGIRC-ARRCO |
| Départ avant le taux plein | Peut entraîner une décote durable sur la pension |
| Temps partiel, années peu rémunérées ou périodes manquantes | Réduit le salaire de référence, les trimestres ou les points selon la situation |
Il faut aussi distinguer le montant brut annoncé par les caisses du montant net réellement perçu. Des prélèvements sociaux s’appliquent aux pensions selon le revenu fiscal de référence et la situation du retraité. Le prélèvement à la source de l’impôt sur le revenu peut encore diminuer la somme versée. Pour évaluer votre niveau de vie, comparez donc un net de retraite estimé à votre budget net, et non à votre seul brut de pension.
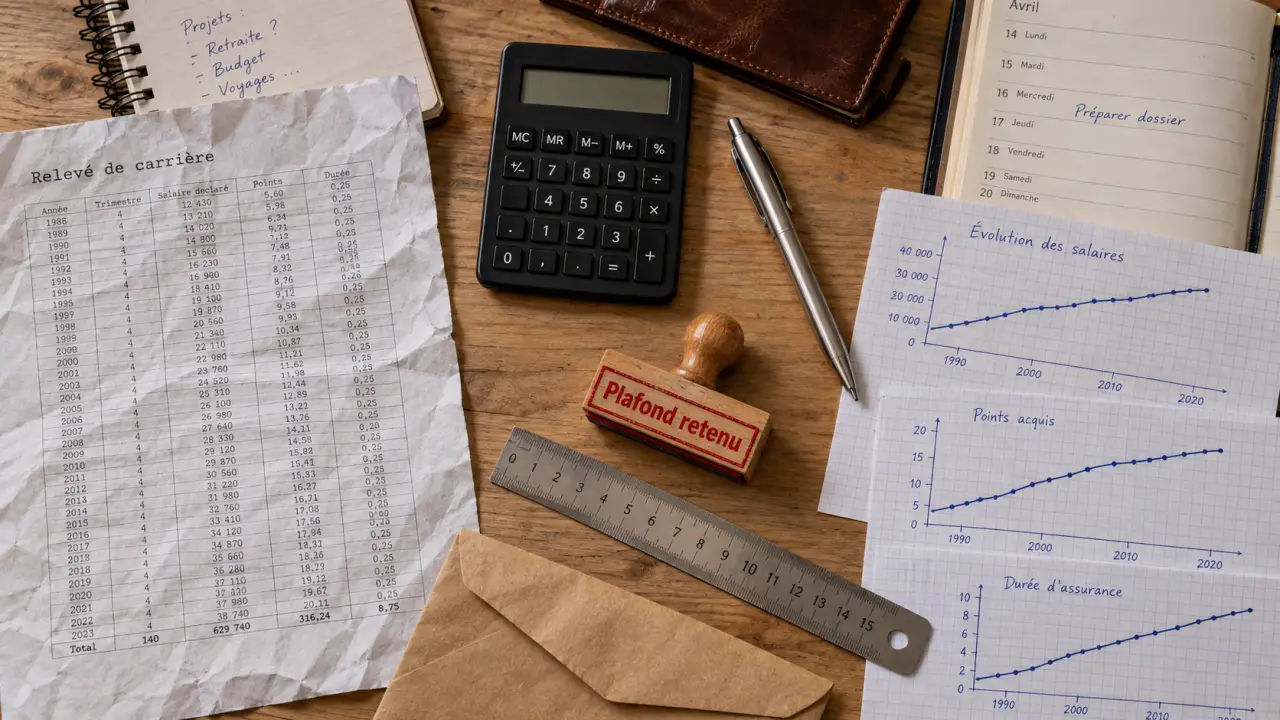
Les premières années de carrière restent également importantes. Des rémunérations modestes, une expatriation, un changement de statut ou des périodes mal reportées peuvent avoir laissé des traces dans le relevé de carrière. Même si ces épisodes remontent loin et semblent secondaires face à un salaire actuel élevé, ils influencent les trimestres et les points accumulés. Relire le relevé année par année est souvent plus utile que d’extrapoler à partir des cinq dernières fiches de paie.
Réduire l’écart entre votre pension et votre niveau de vie
Préparer sa retraite consiste à mesurer l’écart entre les dépenses futures et les pensions projetées, puis à déterminer comment le financer. Commencez par établir deux budgets : celui des premières années de retraite, souvent marquées par davantage d’activités, et celui d’un âge plus avancé, avec des dépenses potentiellement plus élevées pour la santé, l’adaptation du logement ou l’aide à domicile.
Vérifier vos droits avant toute décision
Consultez votre relevé de carrière dans votre espace personnel sur Info Retraite. Vérifiez les employeurs, les salaires reportés, les trimestres, les périodes de chômage et de maladie ainsi que les points de retraite complémentaire. Une anomalie est plus facile à corriger lorsque les justificatifs sont encore disponibles. À l’approche du départ, l’estimation indicative globale et les outils proposés par les régimes permettent de comparer plusieurs âges de liquidation.
Compléter sans confondre épargne et pension garantie
Le PER peut préparer un revenu supplémentaire, notamment si la déduction fiscale des versements correspond à votre situation. L’assurance vie, l’épargne financière et l’immobilier peuvent aussi compléter les pensions, avec des niveaux de risque, de liquidité et de fiscalité différents. Ces placements ne remplacent pas les droits obligatoires : ils servent à financer le revenu manquant. Avant un versement important, examinez les frais, l’horizon de placement, le besoin de capital disponible et les modalités de sortie en rente ou en capital.
Les démarches à engager plusieurs années avant le départ
Ne reportez pas la liquidation de vos droits au dernier moment. Une préparation progressive permet de réunir les documents nécessaires et de comparer plusieurs options : partir dès l’âge légal, poursuivre son activité pour atteindre le taux plein ou travailler plus longtemps lorsque cette solution est adaptée. Le choix dépend du gain de pension attendu, de la santé, de l’emploi, de la fiscalité et du patrimoine.
- Faites une première simulation à plusieurs âges de départ avec les outils des régimes officiels.
- Reconstituez votre carrière à l’aide de vos bulletins de salaire, attestations de chômage et justificatifs de périodes particulières.
- Évaluez vos dépenses nettes et calculez le revenu complémentaire mensuel à financer.
- Examinez les options : poursuite d’activité, rachat de trimestres si cela est pertinent, épargne régulière ou réorganisation du patrimoine.
- Déposez vos demandes auprès des régimes concernés suffisamment tôt pour éviter une interruption de revenus.
Avec un salaire de 6 000 € nets, l’enjeu est de transformer votre carrière réelle en estimation nette, puis de calculer le complément nécessaire. Une simulation officielle actualisée et, lorsque la situation est complexe, l’avis d’un professionnel permettent de prendre une décision sur des bases précises.