
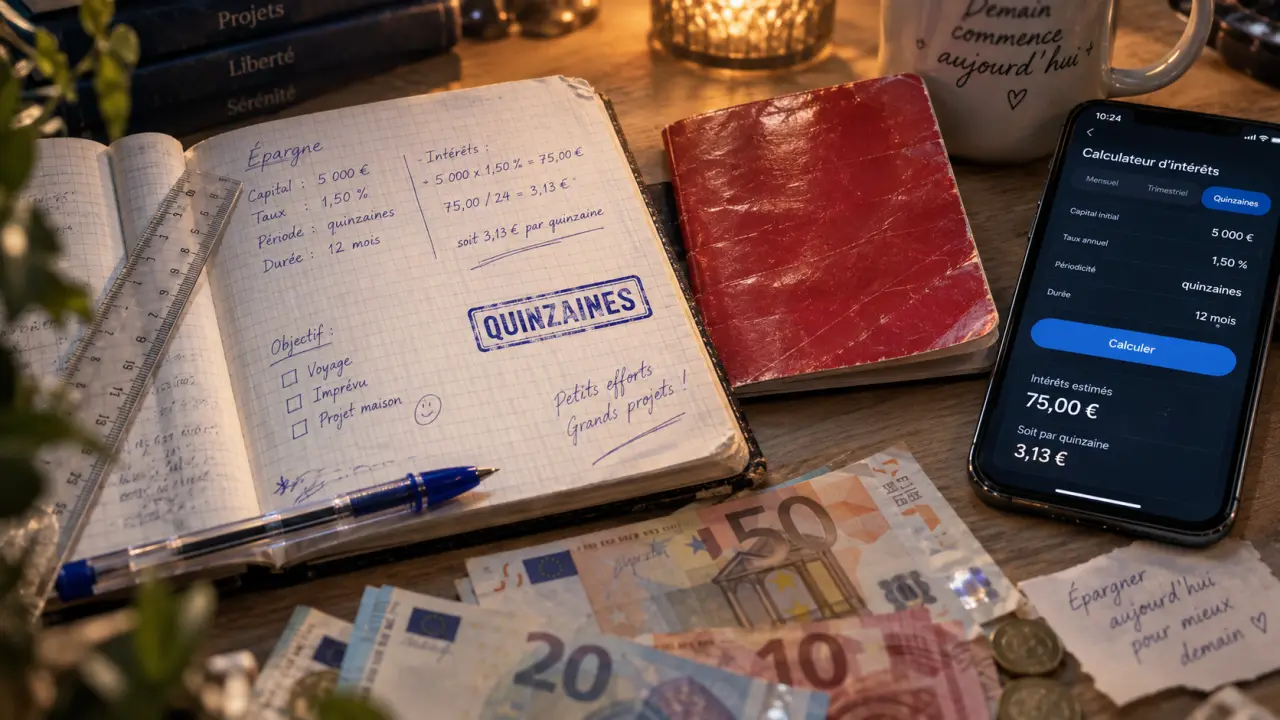
Chez LCL, le Livret A applique le même taux réglementé que dans les autres banques : 1,50 % depuis le 1er février 2026. Ce placement permet de conserver une épargne disponible, sécurisée et exonérée d’impôt. Pour estimer ce qu’il rapporte réellement, il faut aussi tenir compte de la règle des quinzaines, de la date de versement des intérêts et des autres livrets accessibles.
Le taux d’intérêt du Livret A chez LCL est de 1,50 %
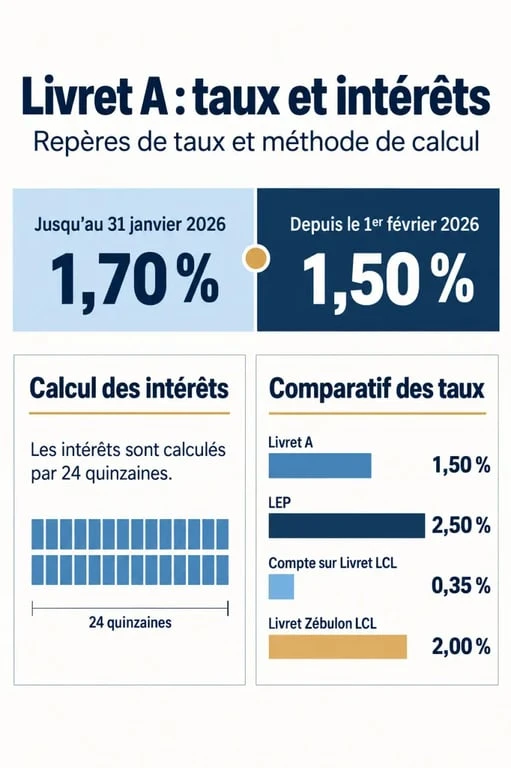
Le taux du Livret A n’est pas fixé librement par LCL. Il s’agit d’un taux réglementé, identique dans tous les établissements qui proposent ce produit. Depuis le 1er février 2026, sa rémunération s’élève à 1,50 % par an.
Calculez les intérêts de votre Livret A
Estimez les intérêts selon le nombre de quinzaines pendant lesquelles chaque somme est rémunérée.
Paramètres du calcul
Versements complémentaires facultatifs
Résultat estimé
Formule utilisée : somme des soldes rémunérés pour chaque quinzaine × taux annuel ÷ 24.
À savoir : ce résultat est indicatif. Le taux peut évoluer notamment en février ou en août. Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Le taux précédent était de 1,7 %, entre le 1er août 2025 et le 31 janvier 2026. Cette évolution s’explique par le fonctionnement du Livret A : son taux suit une formule réglementaire qui tient notamment compte de l’inflation et des taux interbancaires. Une baisse ou une hausse s’applique aux périodes concernées, sans modifier les intérêts déjà acquis.
Deux dates de révision à surveiller
Le taux du Livret A peut être révisé deux fois par an, au 1er février et au 1er août. Chaque période est rémunérée selon le taux en vigueur pendant cette période. Avant de comparer plusieurs solutions d’épargne ou de réaliser une projection, il est donc préférable de vérifier le taux applicable à la date concernée.
Ce que le taux affiché signifie réellement
Un taux de 1,50 % correspond à une rémunération annuelle. Les intérêts du Livret A sont toutefois exonérés d’impôt sur le revenu et de prélèvements sociaux. Le rendement annoncé correspond donc au montant effectivement perçu. À titre indicatif, un solde stable de 10 000 € pendant une année complète à 1,50 % génère 150 € d’intérêts.
La règle des quinzaines détermine vos intérêts
Les intérêts du Livret A ne sont pas calculés jour par jour. Ils sont calculés par quinzaines civiles entières : du 1er au 15, puis du 16 au dernier jour de chaque mois. La date d’un versement ou d’un retrait influence donc directement la période rémunérée.
- Un versement effectué entre le 1er et le 15 commence à produire des intérêts le 16.
- Un versement effectué entre le 16 et la fin du mois commence à produire des intérêts le 1er du mois suivant.
- Un retrait effectué pendant la première quinzaine cesse de produire des intérêts à partir du 1er du mois.
- Un retrait effectué pendant la seconde quinzaine cesse de produire des intérêts à partir du 16.
Lorsque cela est possible, mieux vaut effectuer un versement juste avant le 15 ou le dernier jour du mois. Pour un retrait, le moment le plus favorable se situe juste après le 1er ou le 16. Quelques jours suffisent ainsi pour éviter de perdre une quinzaine de rémunération, sans changer le rendement annuel du livret.
Exemple avec un versement de 10 000 €
Si 10 000 € restent placés pendant toute l’année à 1,50 %, les intérêts théoriques atteignent 150 €. Si la somme est déposée le 16 janvier, elle commence à produire des intérêts le 1er février. Elle est alors rémunérée pendant 22 quinzaines au lieu de 24, soit environ 137,50 € si le taux reste constant. Le montant définitif dépendra aussi des éventuelles évolutions du taux pendant l’année.
Les intérêts sont versés à la fin de l’année
Les intérêts sont crédités sur le Livret A le 31 décembre. Ils s’ajoutent alors au capital et produisent eux-mêmes des intérêts à partir du 1er janvier suivant : c’est le principe de la capitalisation. Il est donc normal de ne pas voir apparaître les intérêts chaque mois sur son compte LCL.
Le Livret A gagne à rester une réserve destinée aux dépenses imprévues, plutôt qu’un compte utilisé pour absorber chaque décalage de trésorerie. Des retraits fréquents peuvent tomber avant la fin d’une quinzaine et réduire la rémunération. Garder une petite somme sur le compte courant pour les dépenses très proches permet de séparer la trésorerie quotidienne de l’épargne disponible en cas d’urgence.
Livret A, LDDS, LEP ou livret LCL : où placer son épargne disponible ?
Le Livret A convient à l’épargne de précaution : l’argent reste disponible, le capital est protégé et les intérêts ne sont pas fiscalisés. Il n’est toutefois pas forcément le livret le plus rémunérateur pour chaque épargnant. Avant d’alimenter un livret bancaire soumis à la fiscalité, il est utile de vérifier son éligibilité aux produits réglementés les mieux rémunérés.
| Produit d’épargne | Taux indiqué | Point à retenir |
|---|---|---|
| Livret A | 1,50 % au 1er février 2026 | Épargne disponible et intérêts exonérés. |
| LEP | 2,50 % au 1er février 2026 | Réservé aux personnes éligibles ; plafond de 10 000 €. |
| Compte sur Livret LCL | 0,35 % au 1er novembre 2025 | Livret non réglementé, à apprécier après fiscalité. |
| Livret Zébulon LCL | 2,00 % au 1er novembre 2025 | Les conditions doivent être vérifiées avant toute souscription. |
Le LEP à examiner avant le Livret A
Les épargnants qui remplissent les conditions de revenus ont intérêt à examiner le Livret d’Épargne Populaire en priorité. Son taux de 2,50 % au 1er février 2026 est supérieur à celui du Livret A. Son plafond est fixé à 10 000 € depuis le 1er octobre 2023.
Une organisation simple consiste à constituer d’abord une réserve sur le LEP lorsque l’on peut en bénéficier, puis à utiliser le Livret A et le LDDS pour compléter son épargne de précaution. Cette répartition permet de conserver des fonds disponibles tout en plaçant une partie de l’épargne sur le support le mieux rémunéré auquel on est éligible.
Ne pas comparer uniquement les taux affichés
Un livret non réglementé peut afficher un taux promotionnel ou un taux brut. Il faut alors regarder la fiscalité, la durée de la promotion, les conditions de versement et la disponibilité de l’argent. À taux brut proche, le Livret A conserve souvent un avantage net grâce à son exonération fiscale.
Son plafond de dépôt réglementaire limite toutefois son usage lorsque l’épargne disponible devient plus importante. Une fois ce plafond atteint, la comparaison avec le LDDS, le LEP si l’éligibilité le permet, ou un livret bancaire LCL doit intégrer à la fois le rendement net et les conditions d’utilisation.
Estimer ses gains et organiser son épargne chez LCL
Une simulation permet de transformer un taux théorique en montant concret. Pour obtenir une estimation utile, indiquez le solde déjà présent sur le Livret A, les versements prévus, leur date approximative et la durée de placement. Le résultat reste indicatif : le taux peut être révisé en février ou en août, et les mouvements réalisés sur le compte modifient le nombre de quinzaines rémunérées.
Le simulateur d’épargne LCL permet d’estimer les intérêts attendus selon le montant et la durée envisagés. Il aide à comparer plusieurs scénarios : conserver une somme déjà épargnée, programmer des versements réguliers ou répartir une réserve entre le Livret A et le LEP lorsque l’éligibilité le permet.
Une méthode simple en trois étapes
- Définissez le montant nécessaire pour faire face aux dépenses imprévues, sans immobiliser davantage que nécessaire.
- Vérifiez si vous pouvez ouvrir un LEP, puis utilisez le Livret A ou le LDDS pour la part complémentaire.
- Planifiez les versements autour des dates de quinzaine et contrôlez le taux lors de chaque révision semestrielle.
Si votre situation évolue, un rendez-vous avec un conseiller LCL peut aider à relier le choix du livret à vos projets, à votre budget et à votre besoin de liquidité. L’objectif est de conserver une épargne immédiatement mobilisable, tout en évitant de laisser durablement un excédent sur un support peu adapté.