
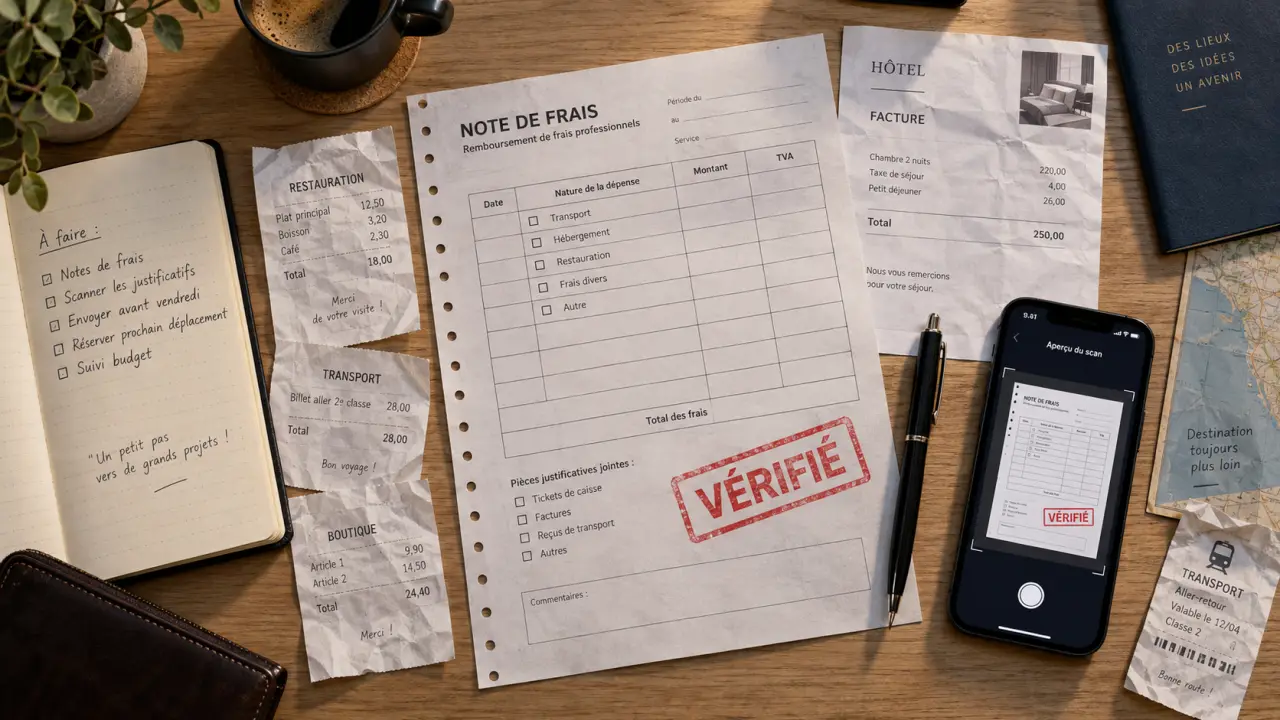
Une note de remboursement de frais permet à un salarié, un dirigeant ou toute personne autorisée de récupérer les dépenses professionnelles avancées pour le compte de l’entreprise. Pour être traitée sans difficulté, elle doit relier chaque dépense à son motif professionnel, à son justificatif et à son montant. Cette traçabilité protège la personne qui avance les frais comme l’entreprise qui les comptabilise.
À quoi sert une note de remboursement de frais ?
Également appelée note de frais ou fiche de frais, la note de remboursement de frais est un document comptable qui récapitule des dépenses engagées personnellement dans l’intérêt de l’entreprise. Elle sert de base à la validation interne, au remboursement et à l’enregistrement comptable.
Quiz sur la note de remboursement de frais
Répondez aux 6 questions, puis validez vos réponses pour obtenir votre score et consulter les corrections.
Le principe est simple : un collaborateur ne doit pas supporter durablement une dépense nécessaire à son activité. En revanche, l’entreprise n’a pas à rembourser une dépense personnelle, excessive ou insuffisamment expliquée. La note de remboursement de frais formalise donc la distinction entre les frais professionnels et les dépenses privées.
Lorsqu’ils respectent les conditions applicables, les remboursements de frais professionnels ne constituent ni un salaire ni un avantage en nature. Ils ne sont alors soumis ni à cotisations sociales ni à impôt sur le revenu. À l’inverse, une somme versée sans justification ou sans lien démontrable avec le travail peut être requalifiée, notamment lors d’un contrôle URSSAF.
Les trois conditions qui rendent une dépense remboursable
Un besoin réel pour l’activité
La dépense doit répondre à un objectif professionnel identifiable : déplacement chez un client, repas lors d’une mission, nuitée imposée par un déplacement, achat de fournitures ou inscription à un événement professionnel. Le motif inscrit sur la note doit être précis. « Repas » reste peu exploitable ; « déjeuner avec le client X lors du rendez-vous de suivi » permet de comprendre immédiatement la finalité de la dépense.
Cette précision facilite le travail de la personne qui valide la note et permet de retrouver le contexte plusieurs semaines après l’achat. Elle évite aussi de confondre une dépense engagée pour l’entreprise avec une consommation personnelle.
Un montant cohérent et proportionné
Le caractère professionnel ne suffit pas : le montant doit rester cohérent avec la mission, les règles internes et les usages de l’entreprise. Une solution d’hébergement haut de gamme, un repas sans contexte ou un itinéraire inutilement coûteux peuvent déclencher une demande d’explication. Une politique de frais écrite, connue de tous, fixe utilement les plafonds, les classes de transport admises, les délais de dépôt et les niveaux de validation.
Le collaborateur doit donc vérifier les règles applicables avant d’engager une dépense importante. Certaines entreprises demandent aussi une autorisation préalable pour un déplacement, un hébergement ou un achat dépassant un seuil défini.
Une preuve exploitable
Chaque ligne doit être appuyée par un justificatif : facture, ticket de caisse détaillé, reçu, billet de transport ou facture d’hôtel. Le document doit faire apparaître la date, le fournisseur, la nature de l’achat et le montant. Pour un repas, la liste des participants et leur lien avec l’activité peuvent être nécessaires selon la politique interne.
Le point souvent négligé est le décalage entre la dépense réelle et ce que la comptabilité peut comprendre plusieurs semaines plus tard. Un ticket isolé ne raconte ni le déplacement, ni le rendez-vous, ni la ventilation entre activité professionnelle et consommation personnelle. Ajouter le lieu, l’objet de la mission, les personnes concernées et la clé de répartition éventuelle transforme une simple preuve de paiement en piste d’audit complète.
Remplir une note de frais sans oubli : la méthode en 6 étapes
- Conserver le justificatif dès l’achat. Photographiez-le ou numérisez-le immédiatement si le papier est fragile ou peu lisible. Vérifiez que les informations essentielles restent visibles.
- Créer une ligne par dépense. Ne regroupez pas plusieurs achats de natures différentes sous un total unique. Cette séparation facilite le contrôle et limite les erreurs de saisie.
- Renseigner les informations essentielles. Indiquez la date, le fournisseur, la catégorie, le montant TTC, la devise si nécessaire et le motif professionnel.
- Joindre la pièce correspondante. Donnez à chaque justificatif un repère qui correspond à la ligne concernée. Le rapprochement doit être immédiat.
- Vérifier les règles internes. Contrôlez les plafonds, les dépenses exclues et les éventuelles validations préalables avant de transmettre la demande.
- Transmettre dans le délai prévu. La remise régulière, souvent mensuelle, accélère le remboursement et évite les pertes de justificatifs.
Une demande de remboursement peut être formulée dans un délai légal de 3 ans. Dans la pratique, attendre est rarement une bonne stratégie : les détails s’effacent, les justificatifs se perdent et le rapprochement avec les missions devient plus difficile. L’employeur doit pour sa part appliquer les modalités prévues par les règles internes, les accords applicables ou les usages de l’entreprise.
Le circuit de transmission dépend de l’organisation retenue. Une note peut être remise au responsable hiérarchique, au service comptable, aux ressources humaines ou déposée dans un outil dédié. Le salarié doit connaître le canal prévu et les personnes chargées de la validation.
Remboursement au réel ou forfait : choisir le bon traitement
Deux méthodes coexistent. Le remboursement au réel correspond aux dépenses effectivement engagées et justifiées. Le remboursement au forfait repose sur une indemnité prédéfinie pour certaines situations, sous réserve que ses conditions d’application soient respectées. Le choix ne doit pas être improvisé ligne par ligne : il relève d’une règle claire, stable et adaptée au type de frais.
| Méthode | Fonctionnement | Point de vigilance |
|---|---|---|
| Remboursement au réel | L’entreprise rembourse le montant réellement payé sur présentation des justificatifs. | La preuve, le motif et la proportionnalité de chaque dépense sont indispensables. |
| Remboursement au forfait | L’entreprise verse une indemnité prévue pour une situation donnée. | Le forfait doit être appliqué selon les conditions prévues ; il ne doit pas masquer une rémunération. |
Les frais les plus courants concernent le transport, les repas, l’hébergement, les frais kilométriques, les fournitures et certains outils de travail. Un billet de train, une facture de restaurant ou une facture d’hôtel sont généralement simples à traiter si le déplacement est identifié. Les dépenses mixtes demandent davantage de rigueur : seule la part professionnelle doit être remboursée.
Par exemple, lorsqu’un achat comprend une utilisation professionnelle et une utilisation personnelle, la note doit faire apparaître la part retenue pour l’activité de l’entreprise. Sans cette ventilation, la dépense peut être contestée ou nécessiter une correction avant validation.
Les contrôles qui évitent les retards et les litiges
Avant validation, le responsable hiérarchique, le service RH, le comptable ou le dirigeant contrôle habituellement la cohérence de la note. Une grille de vérification courte limite les échanges inutiles :
- le nom du demandeur et la période concernée sont renseignés ;
- chaque dépense a une date, une catégorie, un montant et un motif professionnel ;
- le justificatif est lisible et correspond au montant déclaré ;
- les participants sont précisés pour les repas d’affaires ;
- les plafonds et circuits d’approbation sont respectés ;
- aucun doublon n’a été déclaré, notamment après une avance ou un paiement par carte d’entreprise.
Cette étape n’est pas superflue : 20 % des notes de frais comportent une erreur. Les anomalies les plus fréquentes sont le justificatif manquant, la TVA mal traitée, un montant saisi deux fois, une dépense personnelle mêlée à un achat professionnel ou un motif trop vague.
Un refus motivé et rapide vaut mieux qu’une validation incomplète. Le demandeur peut corriger son dossier pendant que les éléments sont encore faciles à retrouver. Le motif du refus doit rester précis : justificatif illisible, plafond dépassé, absence d’autorisation ou incohérence entre la dépense et la mission. Cette pratique réduit les incompréhensions et limite les litiges.
Passer du tableau papier à une gestion plus fiable
Un modèle de note de frais sous tableur peut suffire dans une petite structure si les catégories, les formules et les règles de validation sont clairement établies. Il doit au minimum prévoir l’identité du demandeur, la période, la date, la nature des frais, le fournisseur, le motif, le montant, la TVA lorsque nécessaire et la référence du justificatif.
Le tableau doit aussi permettre de distinguer les dépenses déjà remboursées, les avances et les montants restant à régler. Une structure simple limite les oublis et facilite la transmission au service comptable. Elle ne dispense toutefois pas de conserver les pièces justificatives associées.
Quand le volume augmente, la dématérialisation réduit les ressaisies : le collaborateur photographie son reçu, soumet sa note, le valideur reçoit une notification et la comptabilité récupère un dossier mieux structuré. Un logiciel ne remplace toutefois pas la politique de frais. Il accélère le circuit, détecte certains doublons et améliore l’archivage, mais ne peut pas décider seul qu’un repas ou un trajet était nécessaire.
La meilleure organisation reste celle qui rend la conformité facile : des catégories limitées, des règles accessibles, un délai de dépôt réaliste, une validation identifiée et un remboursement prévisible. La note de remboursement de frais devient alors une procédure claire, utile au salarié comme à l’entreprise.