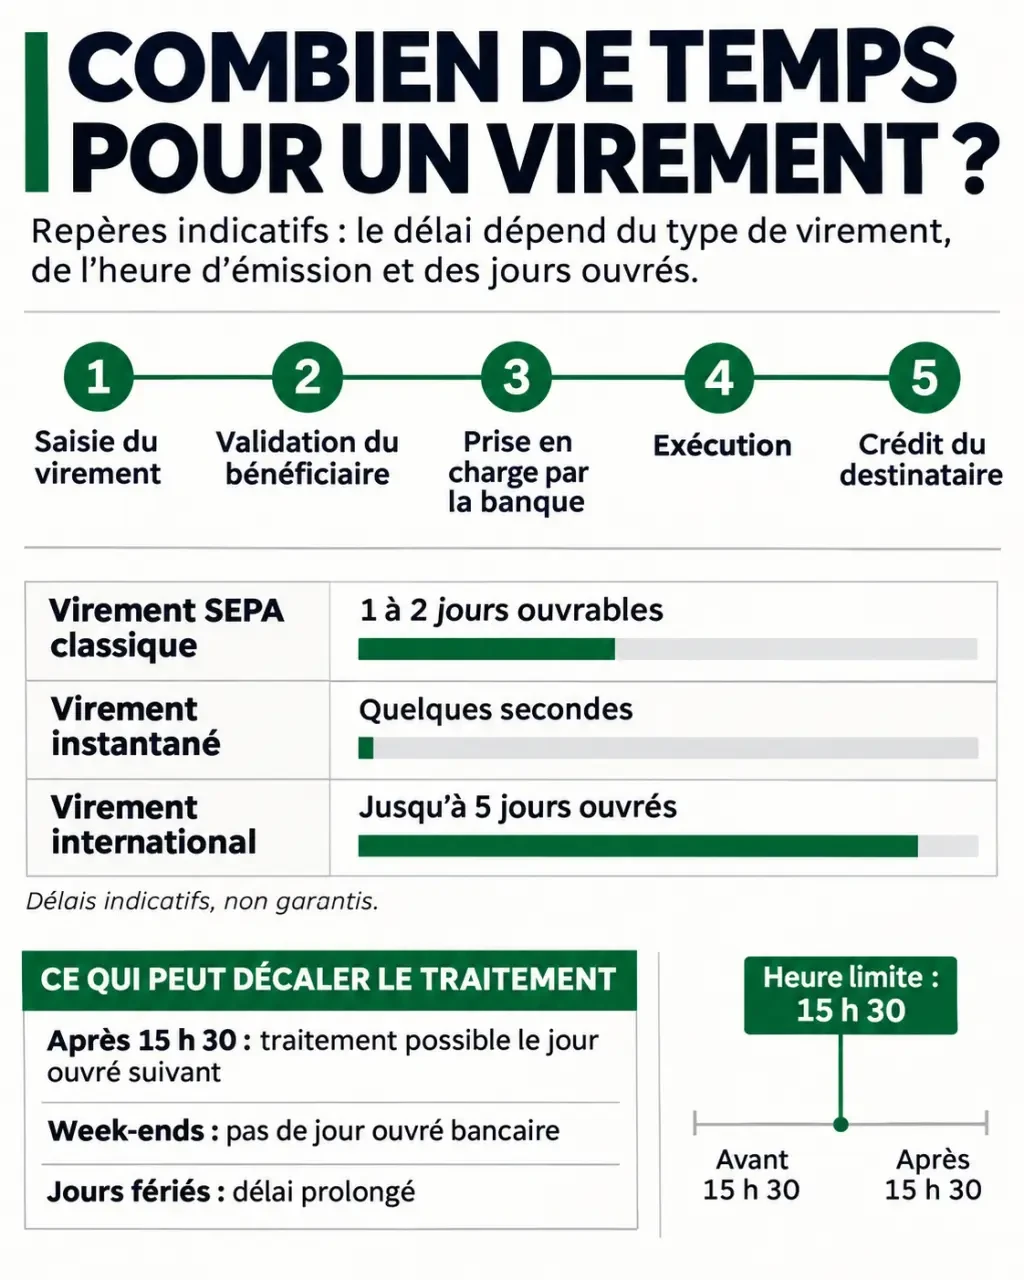
Au Crédit Agricole, un virement SEPA classique demande généralement 1 à 2 jours ouvrables, contre quelques secondes pour un virement instantané. Un transfert entre vos propres comptes peut être immédiat, tandis qu’un virement international peut prendre jusqu’à 5 jours ouvrés. Pour savoir quand l’argent sera disponible, il faut surtout distinguer la date de saisie de l’ordre de sa prise en charge effective.
Quel délai prévoir selon le transfert choisi ?
Le délai de virement bancaire au Crédit Agricole dépend d’abord du circuit utilisé. Un transfert en euros vers une autre banque ne suit pas nécessairement le même parcours qu’un mouvement entre deux de vos comptes ou qu’un paiement en devise.
| Type de virement | Délai à prévoir | Point à vérifier |
|---|---|---|
| Entre vos comptes au Crédit Agricole | Immédiat dans les cas courants | Comptes éligibles au transfert interne |
| SEPA classique | 1 à 2 jours ouvrables en pratique | Heure de réception de l’ordre et calendrier bancaire |
| SEPA instantané | Quelques secondes, avec un repère de 20 secondes maximum | Éligibilité du compte destinataire et confirmation d’exécution |
| International hors circuit SEPA | Jusqu’à 5 jours ouvrés selon la devise et le parcours | Banques intermédiaires, change et justificatifs éventuels |
Ces durées supposent un ordre accepté, suffisamment provisionné et sans anomalie. Pour l’international, les 5 jours ouvrés constituent un repère, pas une garantie absolue : une vérification ou une information manquante peut prolonger le traitement.
Deux comptes Crédit Agricole ne signifient pas toujours un transfert interne
Déplacer de l’argent entre votre compte courant et un compte d’épargne éligible est généralement immédiat. En revanche, envoyer des fonds à un autre client Crédit Agricole, notamment dans une autre caisse régionale, ne doit pas être assimilé automatiquement à ce mouvement interne. Vérifiez le type de virement proposé et le délai annoncé avant de confirmer.
Enfin, « immédiat » ne signifie pas forcément « instantané » : dans certaines interfaces, un virement immédiat désigne simplement un ordre non programmé. S’il emprunte le circuit SEPA classique, son traitement reste soumis aux délais bancaires habituels.
15h30, week-ends et bénéficiaire : calculer le vrai départ du délai
Le compte à rebours ne commence pas nécessairement au moment où vous touchez le bouton de validation. Il faut que la banque reçoive un ordre complet, valide et exécutable. Un bénéficiaire encore en cours d’activation ou une date programmée repousse donc le départ effectif.
L’heure limite peut reporter le traitement au lendemain
15h30 est un repère d’heure limite de traitement au Crédit Agricole. Un ordre classique transmis après cette heure peut être pris en charge le jour ouvré suivant. Les modalités pouvant varier selon la caisse régionale, le canal et l’opération, vérifiez l’heure applicable dans votre espace client ou auprès de votre conseiller plutôt que de la considérer comme universelle.
Par exemple, un virement classique validé le vendredi après l’heure limite peut n’être pris en charge que le lundi, puis arriver le mardi ou le mercredi, en l’absence de jour férié. Le délai semble alors long en jours calendaires, sans correspondre à autant de jours de traitement.
Un nouveau bénéficiaire peut ajouter une attente distincte
L’ajout d’un bénéficiaire peut nécessiter une authentification renforcée et, selon la situation, un délai de sécurité pouvant atteindre plusieurs jours. Cette attente précède le virement lui-même. Pour un acompte ou une échéance importante, enregistrez donc le bénéficiaire à l’avance, sans attendre le jour du paiement.
Pensez au transfert comme à une corde comportant plusieurs nœuds : validation du bénéficiaire, acceptation de l’ordre, exécution, puis crédit chez le destinataire. Tirer sur le dernier nœud ne libère pas le premier. Concrètement, demander un virement instantané ne supprime pas une activation de bénéficiaire encore en attente ; identifier l’étape bloquée est plus utile que relancer l’opération.
Un virement différé ou régulier suit la même logique : son délai bancaire se calcule à partir de sa date d’exécution effective, pas du jour où vous avez créé la programmation.
Envoyer un virement instantané sans confondre vitesse et précipitation
Le virement instantané permet un transfert en quelques secondes, y compris le week-end et les jours fériés, sous réserve de disponibilité du service et d’éligibilité des comptes. Le repère de 20 secondes maximum concerne une opération acceptée, et non l’ensemble des étapes d’ajout du bénéficiaire ou d’authentification.
- Connectez-vous à l’application ou à votre espace client Crédit Agricole.
- Ouvrez la rubrique des virements, puis sélectionnez le compte à débiter.
- Choisissez un bénéficiaire actif et renseignez le montant ainsi que le motif.
- Sélectionnez l’option instantanée lorsqu’elle est proposée.
- Contrôlez les coordonnées et validez avec le dispositif de sécurité demandé.
- Consultez le résultat de l’opération et conservez sa référence.
Si l’option n’apparaît pas, vérifiez l’éligibilité du bénéficiaire, le plafond autorisé et l’état de votre dispositif d’authentification. Une activation ou une intervention du conseiller peut être nécessaire selon votre situation. Le parcours exact dépend de votre caisse régionale et de l’interface utilisée.
Un virement instantané exécuté ne s’annule pas comme une programmation future. Vérifiez l’IBAN et l’identité du destinataire avant validation. Face à un changement de coordonnées reçu par courriel, confirmez-le par un moyen de contact déjà connu. En cas d’erreur, contactez immédiatement la banque : une demande de récupération des fonds ne garantit pas leur restitution.
Comparer les banques sans regarder uniquement le nombre de jours
Pour un virement SEPA classique, les écarts entre banques concernent notamment l’heure limite de réception des ordres. Les repères suivants permettent de comprendre pourquoi deux virements saisis à la même heure peuvent démarrer à des dates différentes.
| Banque | Délai SEPA indicatif | Heure limite indicative |
|---|---|---|
| Crédit Agricole | 1 à 2 jours ouvrables | 15h30 |
| BNP Paribas | 1 jour ouvrable | 16h |
| Société Générale | 1 à 2 jours ouvrables | 17h |
Ces horaires doivent être confirmés pour le service utilisé : ils ne constituent pas une promesse applicable à tous les comptes et canaux. Une heure limite plus tardive ne garantit pas, à elle seule, une réception plus rapide. Pour une urgence, la disponibilité du virement instantané est souvent un critère plus pertinent.
À l’international, comparez également les frais, le taux de change et le montant réellement reçu. Un transfert annoncé rapide peut passer par des banques intermédiaires ; demandez une estimation adaptée au pays et à la devise plutôt qu’un délai général.
Virement non reçu : les vérifications utiles avant de le renvoyer
Commencez par consulter l’historique dans l’espace client. Un ordre programmé, en attente de validation, refusé ou exécuté n’appelle pas la même action. Un débit sur le compte émetteur ne prouve pas à lui seul que le bénéficiaire dispose déjà des fonds.
- Vérifiez la date d’exécution réelle, le montant et l’IBAN destinataire.
- Recomptez les jours de traitement en tenant compte du week-end et des jours fériés.
- Contrôlez les notifications : provision insuffisante, plafond ou validation manquante.
- Pour un transfert international, recherchez une demande de justificatif ou de précision.
- Transmettez au conseiller la référence de l’opération si le délai annoncé est dépassé.
Si vous attendez l’argent, demandez à l’émetteur une confirmation d’exécution plutôt qu’une simple capture de saisie. Surtout, ne renvoyez pas immédiatement le même montant pour « débloquer » la situation : vous risqueriez un double paiement. Pour une échéance importante, anticiper l’enregistrement du bénéficiaire et conserver la preuve du transfert reste la meilleure protection contre les mauvaises surprises.