
Quelle retraite avec 1 300 € net ? Base, complémentaire et trimestres à vérifier
Avec un salaire de 1 300 € net par mois, il n’existe pas de montant unique pour la retraite. La pension dépend de la carrière complète, des périodes à temps partiel, des trimestres validés, de l’âge de départ et des points de retraite complémentaire. Le dernier salaire donne un repère, mais il ne suffit pas à déterminer la pension finale.
Le premier repère : passer de 1 300 € net au salaire pris en compte
Les caisses de retraite ne calculent pas la pension à partir du salaire net versé sur le compte bancaire. Elles retiennent les revenus soumis à cotisations, donc le salaire brut. Un revenu de 1 300 € net par mois correspond approximativement à 1 688 € brut, le net représentant généralement 77 à 78 % du brut. Sur une année complète, cela représente environ 20 000 € brut.
Cette conversion reste une approximation. Les bulletins de salaire et le relevé de carrière sont nécessaires pour vérifier les revenus réellement enregistrés. Les cotisations, les primes, le temps partiel, les périodes de chômage indemnisé ou un congé parental peuvent modifier les droits acquis. Pour un salarié du secteur privé, la pension repose sur deux composantes : la retraite de base et la retraite complémentaire Agirc-Arrco.
La retraite de base ne repose pas sur le dernier salaire
La retraite de base est calculée à partir du salaire annuel moyen des 25 meilleures années, dans la limite du plafond de la Sécurité sociale. Ce salaire moyen est multiplié par le taux de liquidation, puis ajusté selon la durée d’assurance. Lorsque les conditions du taux plein sont réunies, le taux atteint 50 %.
Pour illustrer le mécanisme, imaginons un salaire annuel moyen proche de 1 688 € brut par mois et une carrière complète. Le calcul est le suivant : 1 688 € × 50 % = 844 € par mois de retraite de base avant prélèvements. Ce montant est théorique. Il suppose que les conditions du taux plein sont réunies et ne constitue pas une estimation personnalisée.
Une estimation réaliste additionne la base et les points Agirc-Arrco
La retraite complémentaire des salariés du privé fonctionne avec un système de points. Les cotisations versées pendant la carrière permettent d’acquérir des points Agirc-Arrco. Au moment du départ, le nombre total de points est multiplié par la valeur du point en vigueur. Deux personnes qui perçoivent aujourd’hui le même salaire net peuvent donc obtenir des pensions complémentaires différentes si leur carrière n’a pas la même durée.
| Composante de la pension | Mode de calcul | Repère illustratif |
|---|---|---|
| Retraite de base | Salaire annuel moyen × taux × durée d’assurance | 844 € par mois au taux plein dans l’exemple |
| Retraite complémentaire | Nombre de points × valeur du point | 2 236 points × 1,3498 = 3 016 € par an, soit 251,33 € par mois |
| Total théorique brut | Base + complémentaire | Environ 1 095 € par mois dans cet exemple précis |
Dans ce scénario pédagogique, la pension totale atteindrait donc environ 1 095 € par mois avant prélèvements sociaux et impôt éventuel. Le montant net versé serait inférieur. Les 2 236 points correspondent toutefois à une carrière donnée : ils ne peuvent pas être déduits du seul salaire de 1 300 € net. Une progression salariale, des années incomplètes ou un changement de statut peuvent modifier le résultat.
Les trimestres et l’âge de départ pèsent souvent plus que quelques euros de salaire
Pour obtenir le taux plein, il faut avoir atteint l’âge légal applicable et réuni la durée d’assurance requise. Selon l’année de naissance, cette durée varie de 166 à 172 trimestres. Pour les personnes nées à partir de 1968, l’âge légal de départ est fixé à 64 ans. Partir dès l’ouverture des droits sans avoir validé tous ses trimestres peut réduire durablement la pension.
La décote réduit la retraite, la surcote peut l’augmenter
Lorsqu’il manque des trimestres au moment du départ, une décote peut s’appliquer au taux de la retraite de base. La pension peut alors être réduite de deux façons : le taux est moins élevé et la durée d’assurance peut entraîner une proratisation. À l’inverse, poursuivre son activité après avoir atteint l’âge légal et la durée nécessaire peut ouvrir droit à une surcote.
Attendre n’est pas automatiquement la meilleure solution. Il faut comparer le supplément de pension attendu avec le revenu auquel vous renoncez en continuant à travailler. Cette comparaison dépend de la situation personnelle, de l’âge de départ envisagé et du nombre de trimestres déjà validés.
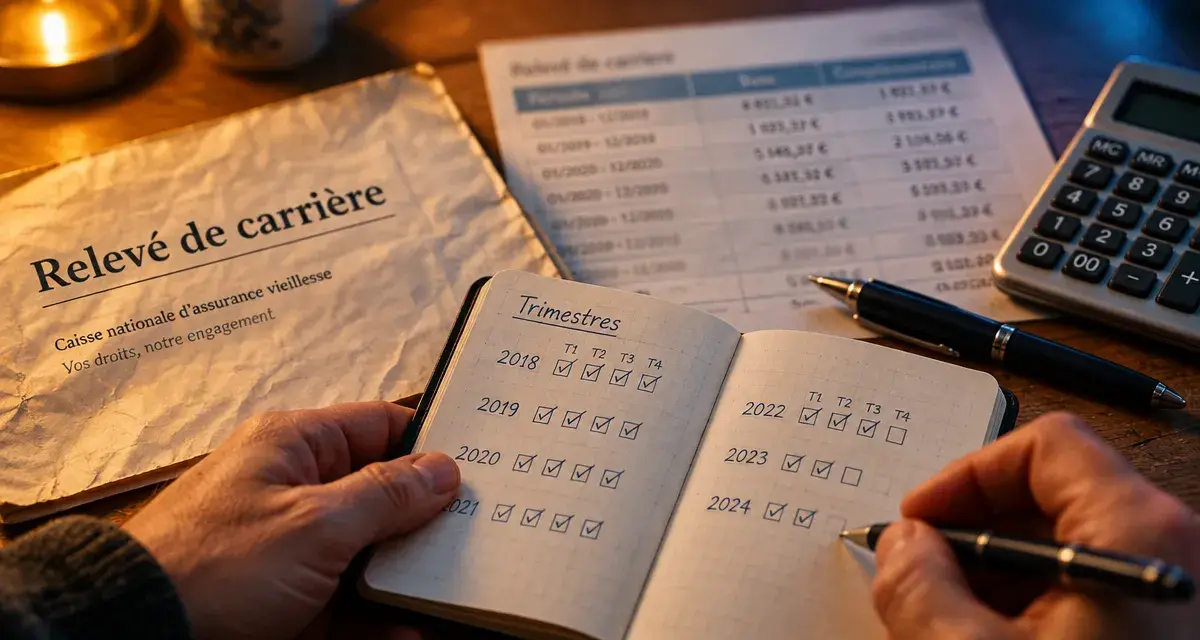
Les trimestres peuvent modifier fortement le résultat final. Une année avec plusieurs petits contrats, un emploi à temps partiel ou une période mal renseignée peut apparaître comme incomplète sur le relevé de carrière. Vérifiez chaque ligne pour repérer les périodes assimilées oubliées, les années incomplètes et les employeurs absents. Cette démarche est souvent plus utile qu’une estimation fondée uniquement sur le salaire actuel.
Le minimum contributif et les majorations peuvent modifier le résultat
Une pension de base faible peut, sous certaines conditions, être relevée grâce au minimum contributif lorsque l’assuré bénéficie d’une retraite à taux plein. Des majorations peuvent également s’appliquer, notamment selon la situation familiale. Elles ne concernent pas automatiquement tous les dossiers et ne remplacent pas la vérification des droits acquis.
Les paramètres diffèrent aussi selon le régime de retraite. Les règles applicables aux salariés du privé, aux fonctionnaires et aux travailleurs indépendants ne sont pas identiques. Une estimation basée sur un salaire de 1 300 € net doit donc tenir compte du statut professionnel et de l’ensemble de la carrière.
Trois actions utiles avant de décider de votre départ
Avec ce niveau de salaire, l’objectif est de connaître un montant réaliste et de vérifier qu’aucun droit acquis ne manque au dossier. Une démarche organisée permet de comparer plusieurs scénarios à partir de données personnelles plutôt que d’une moyenne.
- Contrôlez votre relevé de carrière : vérifiez les salaires enregistrés, les trimestres validés et les points Agirc-Arrco. Si une anomalie apparaît, rassemblez vos justificatifs et signalez-la avant de déposer votre demande de retraite.
- Comparez plusieurs dates de départ : réalisez une simulation à l’âge légal, au moment où vous atteignez le taux plein, puis un an plus tard. Vous pourrez mesurer l’effet d’une décote ou d’une surcote sur le montant de la pension.
- Étudiez les solutions de complément : le rachat de trimestres peut être pertinent dans certains cas, mais son coût doit être comparé au gain réel de pension. Une épargne régulière, par exemple sur un PER, peut aussi compléter des revenus futurs modestes, en fonction du budget disponible et de l’horizon de placement.
Le bon réflexe : obtenir une projection personnalisée, pas une simple moyenne
Une estimation fondée sur un salaire de 1 300 € net fournit un ordre de grandeur. Elle ne remplace pas une simulation intégrant la date de naissance, les 25 meilleures années, les trimestres validés et les points de retraite complémentaire. Les simulateurs officiels de retraite permettent d’affiner cette projection à partir des informations disponibles dans votre dossier.
Conservez les documents qui expliquent les éventuels écarts entre plusieurs estimations. À l’approche du départ, comparez le montant brut annoncé, le montant net estimé et vos dépenses fixes. Cette comparaison donne une vision plus concrète du niveau de vie possible à la retraite.
Si le résultat paraît insuffisant, agir tôt laisse davantage de choix : prolonger son activité de quelques mois, corriger un relevé, envisager un rachat ou constituer progressivement une réserve. La meilleure estimation est celle qui correspond à votre carrière réelle, et non celle qui repose uniquement sur le dernier salaire.