Le capital décès de la Sécurité sociale n’est pas automatiquement versé aux proches d’un retraité. Tout dépend d’un détail : le décès a-t-il eu lieu dans les 3 mois suivant le départ à la retraite ? Si oui, le droit existe. Sinon, il faut regarder du côté d’autres dispositifs. Voici comment vérifier la situation, qui peut toucher la somme et comment déposer la demande.
Ce que recouvre le capital décès quand le défunt est retraité
Le capital décès est une somme forfaitaire versée par l’Assurance Maladie aux proches d’un assuré décédé. Son but est simple : aider la famille à faire face aux frais liés au décès et amortir la perte de ressources du foyer. Il ne dépend donc pas du coût réel des obsèques, mais d’un montant fixé par les textes.
Une aide ancrée dans le statut du défunt
Le droit dépend de la situation de la personne décédée : salarié, personne indemnisée par France Travail, titulaire d’une pension d’invalidité ou d’une rente d’accident du travail ou de maladie professionnelle. Le retraité entre dans ce cadre de façon particulière : le lien avec le régime se mesure à partir de la date de son départ à la retraite. C’est pourquoi la durée écoulée entre ce départ et le décès est le critère central.
Ce que ce n’est pas
Il ne faut pas confondre le capital décès avec la retraite de réversion, qui s’adresse au conjoint ou à l’ex-conjoint survivant et prend la forme d’une pension régulière. Il ne s’agit pas non plus d’une assurance décès privée, ni de la succession. Ce sont quatre mécanismes distincts, qui peuvent coexister.
Le délai de 3 mois : qui est concerné, qui ne l’est pas
Décès dans les 3 mois suivant la retraite : le droit s’ouvre
Quand le décès intervient dans les 3 mois qui suivent le départ à la retraite, le capital décès peut être demandé. Exemple : une personne prend sa retraite le 1er du mois et décède six semaines plus tard. Ses proches remplissent la condition de délai et peuvent engager la démarche.
Un paragraphe mérite d’être connu, car il évite bien des erreurs : la vraie clé du dossier est une date, pas un statut. C’est la date effective de départ à la retraite, celle qui figure sur la notification de pension, qui sert de point de départ au décompte, et non le moment où la décision a été reçue ou le dossier déposé. Avant de conclure à un refus, ressortez la notification de retraite du défunt, comptez les mois calendaires et notez les deux dates côte à côte. Une fois l’écart établi, vous saurez immédiatement si vous êtes dans la fenêtre des 3 mois et vous pourrez joindre ce document au dossier.
Décès plus de 3 mois après la retraite : pas de capital décès
Au-delà de ce délai, le capital décès de la Sécurité sociale n’est en principe pas dû. C’est la principale exclusion et la source de nombreuses déceptions : beaucoup de familles pensent qu’un retraité y ouvre automatiquement droit. Dans ce cas, d’autres pistes existent (réversion, assurance privée, succession), détaillées plus bas.
Qui touche le capital : ordre des bénéficiaires et délai d’exclusivité
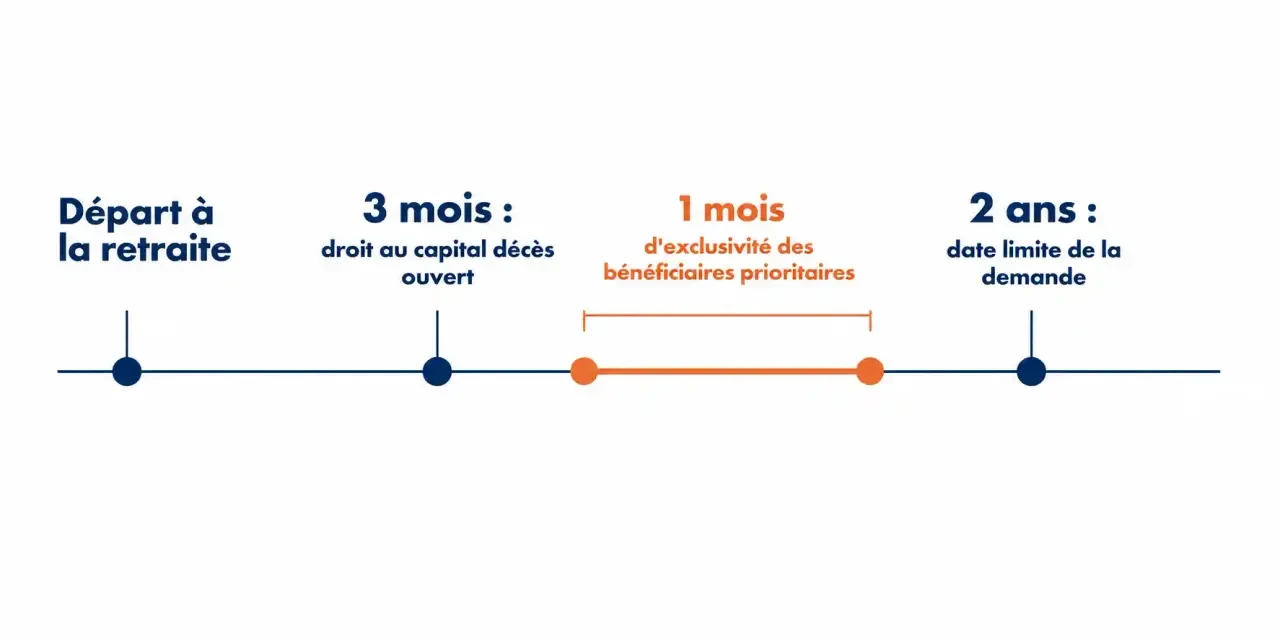
La loi organise une priorité entre les proches. Les bénéficiaires prioritaires sont, dans cet ordre, le conjoint ou partenaire de Pacs, les enfants à charge, puis les ascendants. Ils disposent d’un délai d’exclusivité d’un mois pour faire valoir leur droit, ce qui évite qu’une demande concurrente passe avant la leur au moment le plus sensible.
| Étape | Délai | Ce qui se passe |
|---|---|---|
| Éligibilité du retraité | Décès dans les 3 mois suivant la retraite | Le droit au capital est ouvert |
| Exclusivité des prioritaires | 1 mois | Seuls conjoint/Pacs, enfants à charge et ascendants peuvent demander |
| Demande | 2 ans | Date limite pour déposer le dossier |
Passé le mois d’exclusivité, d’autres personnes, dites non prioritaires, peuvent à leur tour se manifester, par exemple si aucun prioritaire n’a fait de demande. En pratique, si vous faites partie du premier cercle, ne laissez pas ce mois s’écouler sans agir : c’est la période où votre droit est protégé.
Faire la demande : étapes, délais et pièces à réunir
Où et quand déposer le dossier
La demande s’adresse à la CPAM (caisse primaire d’assurance maladie). Le délai maximal est de 2 ans, mais il est préférable de s’y prendre tôt, d’autant que les prioritaires bénéficient du mois d’exclusivité. Prévenir la caisse rapidement permet aussi de vérifier la situation du défunt sans attendre, et de lever les incertitudes sur la date de retraite.
Un dossier simple à préparer pas à pas
- Rassembler les dates : date de départ à la retraite et date du décès, avec la notification de pension.
- Prouver le lien avec le défunt : acte de décès, pièces d’identité, justificatifs de la qualité de conjoint, partenaire de Pacs, enfant ou ascendant.
- Contacter la CPAM pour obtenir le formulaire et connaître la liste exacte des justificatifs attendus.
- Déposer le dossier complet et conserver une copie de tout ce qui a été transmis.
Un dossier complet évite les allers-retours : le versement dépend directement des documents fournis. En cas de doute sur un justificatif, mieux vaut poser la question au conseiller que de renvoyer des pièces au compte-gouttes.
Les autres démarches à lancer en parallèle
Le décès déclenche aussi d’autres formalités : prévenir la caisse de retraite, la banque, et si besoin le notaire. Le recours à un notaire devient obligatoire pour la succession à partir de 5 910 € d’actifs. Selon la situation, le notaire peut établir un acte de notoriété ou une attestation d’hérédité, pièces utiles pour prouver qui sont les héritiers.
Si le capital n’est pas dû : les autres solutions
La retraite de réversion pour le conjoint survivant
Le conjoint ou ex-conjoint survivant d’un retraité peut prétendre à une retraite de réversion, indépendamment du capital décès et sans condition de délai de 3 mois. Elle compense, de façon durable, une partie de la baisse de revenus du foyer. Ses conditions propres sont à vérifier auprès de la caisse de retraite du défunt.
L’assurance décès privée : un complément pensé en amont
| Critère | Sécurité sociale | Assurance décès privée |
|---|---|---|
| Accès | Conditions de statut et de délai (3 mois après la retraite) | Selon le contrat souscrit |
| Montant | Forfaitaire | Choisi à la souscription |
| Bénéficiaires | Ordre légal | Désignés par l’assuré |
L’assurance privée permet de choisir soi-même le montant et la personne qui touchera le capital. C’est la réponse logique quand le retraité ne remplit plus la condition de délai. Elle suppose toutefois d’avoir été souscrite du vivant de l’assuré : si vous êtes déjà dans la situation d’un décès, vérifiez si le défunt avait un contrat en cherchant dans ses papiers et en interrogeant sa banque.
Pour résumer : comptez d’abord les mois entre la retraite et le décès, agissez dans le mois d’exclusivité si vous êtes bénéficiaire prioritaire, et déposez le dossier auprès de la CPAM dans les 2 ans. Si le délai de 3 mois est dépassé, réversion, assurance privée et succession prennent le relais.